리테일 미디어 광고란, 아마존·월마트·타겟 같은 유통사가 자사 사이트, 앱, 매장, 그리고 외부 매체에 보유한 광고 지면을 브랜드에 판매하고, 자사의 실제 구매 데이터로 그 성과를 측정해 주는 광고 모델을 말합니다. 검색 광고가 “무엇을 찾는가”를 팔고 소셜 광고가 “누구인가”를 판다면, 리테일 미디어 광고는 “무엇을 실제로 샀는가”를 팝니다. 이 차이가 2026년 미국 디지털 광고 예산의 무게중심을 바꿔 놓았습니다.
그런데 한국 브랜드의 실무는 여전히 아마존 한 곳에 묶여 있는 경우가 많습니다. 2026년 2분기 실적을 보면 월마트 커넥트(Walmart Connect)는 미국에서 43% 성장했고, 타겟의 라운델(Roundel)은 광고 매출을 28% 이상 키웠습니다. 아마존 밖에 두 번째, 세 번째 리테일 미디어 채널을 세울 수 있는가가 2027년 미국 매출의 상한선을 결정합니다. 이 글은 시장 데이터, 각 플랫폼의 공식 자격 요건, 그리고 한국 브랜드가 특히 자주 걸리는 함정까지 실행 단위로 정리했습니다.
📌 이 글의 핵심 요약 (30초 버전)
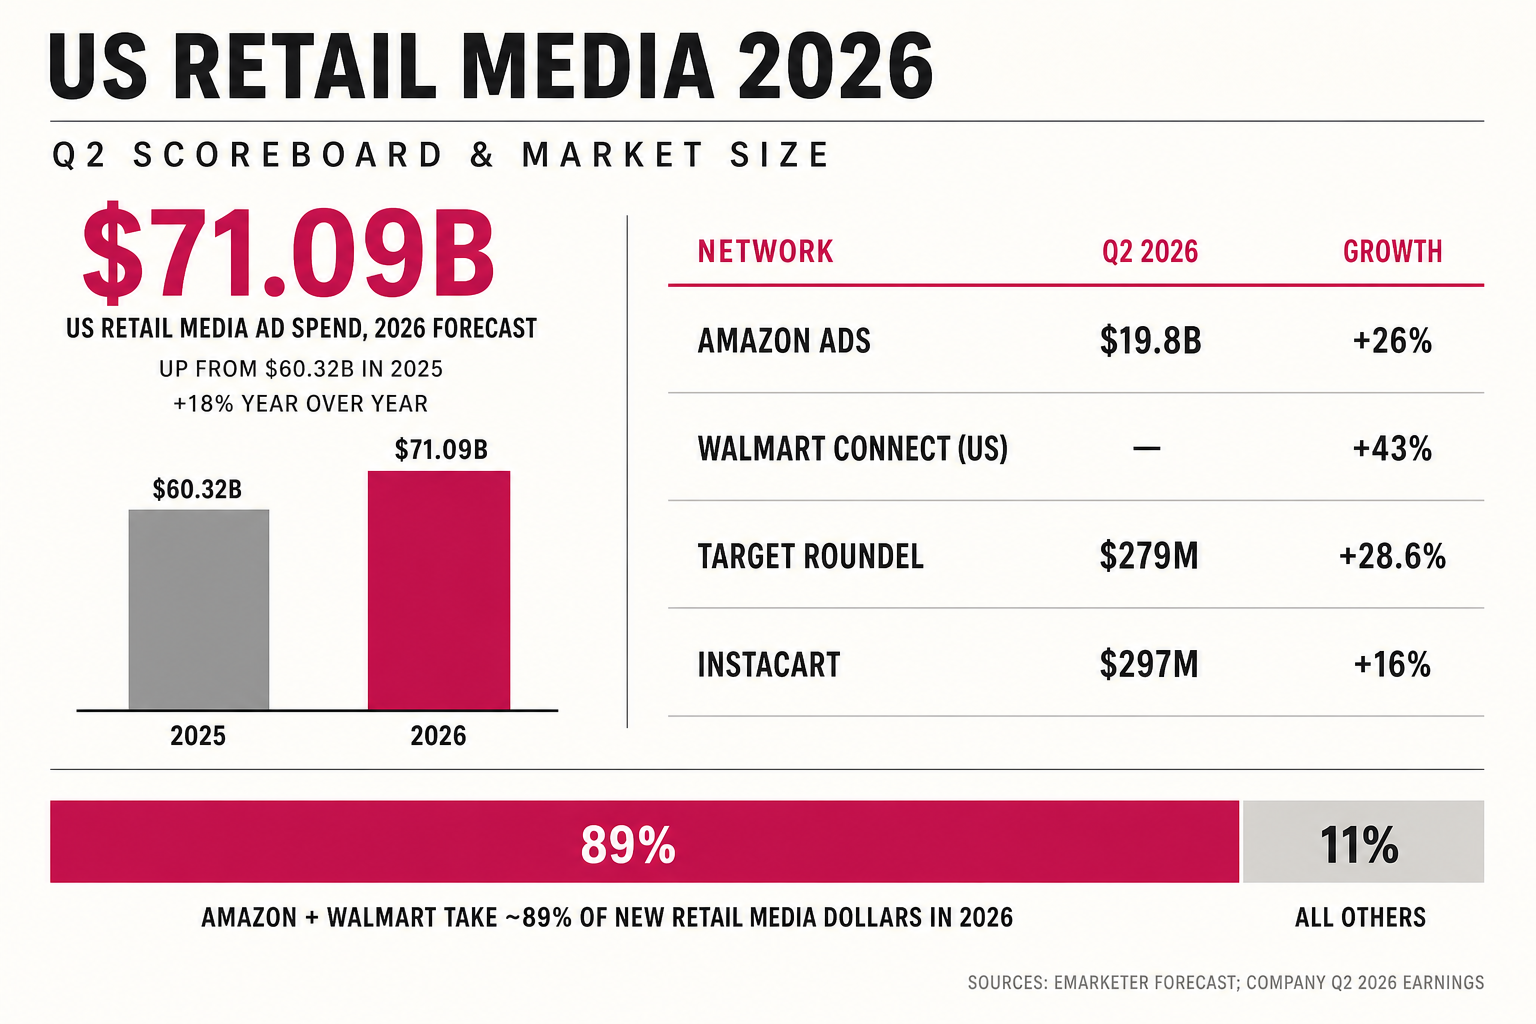
- 시장 규모 — 이마케터(EMARKETER)는 미국 리테일 미디어 시장 규모를 2025년 603.2억 달러에서 2026년 710.9억 달러로 약 18% 성장한다고 전망합니다. 그리고 신규 유입되는 광고비의 약 89%가 아마존과 월마트로 갑니다.
- 2위권의 가속 — 월마트는 2026년 2분기(FY27 Q2, 7월 31일 종료)에 글로벌 광고 38% 성장, 미국 월마트 커넥트는 VIZIO 제외 기준 43% 성장을 공시했습니다.
- 한국 브랜드 최대 함정 — 월마트 Sponsored Brands·Sponsored Videos는 미국·중국·홍콩·영국·인도 소재 브랜드 소유자만 신청할 수 있습니다(월마트 공식 가이드 기준). 한국 법인만 있으면 이 두 상품은 원천적으로 막힙니다.
- 진입 난이도 순서 — 월마트 Sponsored Products(재고·바이박스·게시 3개 조건만 충족하면 가능) → Onsite Display(브랜드 포털 등록 필수) → 타겟 라운델(Target Plus 셀러는 초대 기반) 순으로 문턱이 높아집니다.
- 측정이 진짜 병목 — 업계 조사에서 광고주의 75%가 인크리멘탈리티를 최대 측정 과제로 꼽았지만, 스스로 측정을 잘한다고 답한 비율은 15%에 그쳤습니다. 채널 간 ROAS 단순 비교는 2026년에 가장 위험한 의사결정입니다.
1. 리테일 미디어 광고란 무엇인가
1-1. 정의: 유통사가 미디어 회사가 되는 순간
리테일 미디어 광고는 유통사가 보유한 트래픽과 구매 데이터를 광고 상품으로 전환한 것입니다. 아마존이 검색 결과 상단에 스폰서드 프로덕트를 붙이기 시작했을 때 이 모델이 대중화됐고, 지금은 월마트, 타겟, 코스트코, 크로거, 인스타카트, 심지어 항공사와 은행까지 같은 구조를 복제하고 있습니다.
핵심은 클로즈드 루프(closed loop)입니다. 구글이나 메타는 광고 노출과 실제 구매 사이를 픽셀과 추정으로 연결하지만, 유통사는 자기 사이트에서 광고를 보여 주고 자기 결제 시스템에서 구매를 확인합니다. 쿠키가 사라지고 있는 환경에서 이 구조적 우위는 계속 커집니다.
1-2. 3층 구조: 온사이트 · 오프사이트 · 인스토어
리테일 미디어를 실무에서 다룰 때는 반드시 세 층으로 나눠서 봐야 합니다. 예산 성격, KPI, 담당 조직이 전부 다르기 때문입니다.
온사이트(Onsite)는 유통사 사이트와 앱 안의 지면입니다. 검색 결과의 스폰서드 프로덕트, 카테고리 페이지 배너, 상품 상세 페이지의 추천 캐러셀이 여기에 속합니다. 구매 의도가 가장 높은 지점이라 전환율이 높고, CPC 과금이 일반적이며, 성과 마케팅 예산에서 집행됩니다.
오프사이트(Offsite)는 유통사의 1자 데이터를 들고 외부 매체로 나가는 광고입니다. 월마트 DSP, 아마존 DSP, 커넥티드 TV(CTV), 소셜 플랫폼 연동이 여기에 해당합니다. 유통사 밖에서 노출되지만 성과는 유통사 매출로 붙습니다. 브랜드 예산과 성과 예산의 경계에 있습니다.
인스토어(In-store)는 실제 매장의 디지털 사이니지, 셀프 계산대 화면, 엔드캡 디스플레이, 매장 오디오입니다. 미국 소비의 대부분이 여전히 오프라인 매장에서 일어나기 때문에 잠재력은 가장 크지만, 측정 표준화가 가장 늦은 영역이기도 합니다.
1-3. 커머스 미디어와 무엇이 다른가
최근 업계에서는 “리테일 미디어”보다 넓은 개념으로 커머스 미디어(commerce media)라는 말을 씁니다. 유통사뿐 아니라 배달 앱, 여행 예약 플랫폼, 차량 호출 앱, 금융사까지 구매 데이터를 가진 모든 사업자가 광고 지면을 파는 흐름을 포괄합니다. 이마케터는 미국 커머스 미디어 광고비가 2030년까지 1,420.7억 달러 규모로 커져 전체 디지털 광고비의 23.9%를 차지할 것으로 전망합니다.
실무적으로는 이렇게 정리하면 충분합니다. 리테일 미디어는 커머스 미디어의 가장 크고 성숙한 하위 집합이며, 한국 브랜드가 지금 당장 예산을 넣어야 하는 곳도 여기입니다.
1-4. 왜 2026년에 유독 뜨거운가
세 가지 구조적 이유가 겹쳤습니다.
첫째, 유통사의 수익 구조가 바뀌었습니다. 광고는 원가가 거의 없는 매출입니다. 월마트는 2026년 2분기 실적 발표에서 마켓플레이스, 풀필먼트 서비스, 멤버십, 광고를 묶어 “사업 믹스의 진화”라고 명시했고, 광고 성장이 영업이익률 개선에 기여했다고 밝혔습니다. 유통사가 광고를 팔려는 동기가 그 어느 때보다 강합니다.
둘째, 시그널 손실 때문입니다. 서드파티 쿠키 축소와 앱 추적 제한으로 오픈 웹의 타기팅 정확도가 떨어졌습니다. 반면 유통사의 로그인 기반 1자 데이터는 오히려 가치가 올랐습니다.
셋째, AI가 지면을 새로 만들고 있습니다. 아마존은 2026년 2분기 실적에서 AI 기반 광고 운영 도구인 Ads Agent가 노출당 비용을 8%, 획득당 비용을 6% 낮췄다고 밝혔고, AI 쇼핑 프롬프트를 클릭한 소비자의 전환율이 48% 높고 평균 지출이 21% 많았다고 공개했습니다. 코스트코 역시 Moloco와 손잡고 AI 기반 개인화 디스플레이를 2026년 2분기 베타로 시작했습니다.
실무 포인트. 리테일 미디어를 “아마존 PPC의 다른 버전”으로 이해하면 예산 배분을 반드시 틀립니다. 온사이트는 성과 채널, 오프사이트는 인지·리타기팅 채널, 인스토어는 유통 협상 카드입니다. 세 층을 하나의 KPI로 묶는 순간 의사결정이 무너집니다.
2. 2026년 미국 리테일 미디어 시장 지형
2-1. 시장 규모: 710.9억 달러, 그리고 89%의 쏠림
이마케터의 2026년 상반기 전망에 따르면 미국 광고주는 2025년 603.2억 달러였던 리테일 미디어 지출을 2026년 710.9억 달러로 늘립니다. 성장률로는 약 18%이고, 리테일 미디어는 최근 몇 년간 미국 디지털 광고에서 가장 빠르게 비중을 늘려 온 채널이며, 2026년에도 점유율 확대가 이어질 전망입니다. 다만 “전체 디지털 광고비의 몇 퍼센트”라는 수치는 조사 기관과 집계 범위(리테일 미디어 단독인지 커머스 미디어 전체인지)에 따라 크게 달라지므로, 내부 보고서에 인용할 때는 반드시 정의를 함께 적어야 합니다.
여기서 반드시 같이 봐야 할 숫자가 증가분의 배분입니다. 위 전망치 기준으로 2026년 순증액은 약 107.7억 달러인데, 이마케터는 별도 분석에서 이 신규 유입 광고비의 약 89%가 아마존과 월마트 두 곳으로 간다고 봤습니다(순증 금액 자체는 전망 발표 시점에 따라 달라지므로, 비중만 참고하시는 편이 안전합니다). 시장은 커지는데 승자는 좁아지고 있다는 뜻입니다. 3위권 이하 네트워크에 예산을 넣을 때는 “규모가 크니까”가 아니라 “우리 카테고리에서 이 유통사가 강하니까”라는 근거가 있어야 합니다.
2-2. 아마존: 분기 광고 매출 198억 달러
아마존은 2026년 2분기 실적에서 광고 서비스 매출 198억 달러를 기록했습니다. 전년 동기 157억 달러 대비 26% 성장이며, 같은 분기 온라인 스토어 매출 성장률의 약 두 배입니다. 같은 분기 총 매출은 2,006억 달러(전년 대비 20% 성장)였습니다. 참고로 아마존이 분기 매출 2,000억 달러를 처음 넘긴 것은 2025년 4분기(2,134억 달러)입니다.
주목할 점은 성장 동력이 검색 광고를 넘어섰다는 것입니다. NFL, NBA, WNBA, NASCAR 등 라이브 스포츠 중계권 인벤토리가 완판됐고, AI 기반 자동화 도구가 단가를 낮추면서 소규모 광고주 유입이 늘었습니다. 아마존 DSP를 아직 안 쓰는 브랜드라면 아마존 DSP 광고 입문 가이드를 먼저 보시길 권합니다.
2-3. 월마트 커넥트: 43% 성장의 의미
월마트는 2026년 7월 31일 종료 분기(FY27 2분기) 실적에서 글로벌 광고 사업 38% 성장, 미국 월마트 커넥트는 VIZIO를 제외하고 43% 성장했다고 공시했습니다. 같은 분기 총 매출 성장률이 5.9%, 글로벌 이커머스가 23%였던 것과 비교하면 광고가 얼마나 빠른 축인지 드러납니다.
월마트 인터내셔널 광고 사업도 20% 성장했고, 인도 Flipkart Ads가 견인했습니다. 미국 시장만 보고 월마트 커넥트를 평가하면 이 회사가 광고를 얼마나 전사 전략으로 밀고 있는지 놓치게 됩니다.
2-4. 타겟 라운델: 규모는 작지만 성격이 다르다
타겟은 2026년 2분기 실적에서 순매출 5.3% 성장을 발표했고, 광고 매출(라운델) 항목으로 2억 7,900만 달러를 공시했습니다. 전년 동기 2억 1,700만 달러 대비 약 28.6% 증가입니다. 라운델과 Target Circle 360 멤버십, Target Plus 마켓플레이스를 합산한 비상품 매출(non-merchandise sales)은 20.1% 성장했습니다.
단, 타겟은 라운델 계약 중 일부가 매출이 아니라 매출원가나 판관비 차감으로 회계 처리된다고 밝혔습니다. 즉 공시된 2억 7,900만 달러는 라운델의 실제 사업 규모보다 작게 나타나는 숫자입니다. 경쟁사와 절대 금액을 단순 비교하면 안 되는 이유입니다.
2-5. 인스타카트 · 크로거 · 코스트코: 카테고리 특화 네트워크
인스타카트는 2026년 2분기 실적에서 광고 및 기타 매출 2억 9,700만 달러(전년 대비 16% 성장)를 기록했습니다. 총 거래액(GTV) 103.5억 달러의 2.9% 수준이며, GTV 성장률 14%를 광고가 앞질렀습니다. 인스타카트의 화이트라벨 광고 기술 Carrot Ads는 수백 개 유통 파트너의 사이트에 공급되고 있어, 사실상 미국 중소 식료품 체인의 광고 인프라 역할을 합니다.
크로거는 리테일 미디어 사업(Kroger Precision Marketing)의 이익이 해당 분기에 20% 이상 성장했다고 밝혔습니다(업계 매체 보도 기준). 2026년 6월에는 틱톡과의 셀프서비스 광고 제휴를 발표해, 구매 기반 오디언스로 틱톡 광고 플랫폼 안에서 크로거 쇼퍼를 직접 타기팅할 수 있게 했습니다.
코스트코는 리테일 미디어 네트워크 Costco Velocity를 Moloco와 함께 업그레이드해, AI 기반 개인화 디스플레이(Reserved Display)를 2026년 2분기 베타 파트너 대상으로 시작했습니다. 홈페이지와 검색 결과 등 고트래픽 페이지에 “개인화된 디지털 엔드캡”을 배치하는 방식입니다.
| 네트워크 | 2026 Q2 광고 성과 | 공식 출처 성격 | 한국 브랜드 진입 난이도 |
|---|---|---|---|
| Amazon Ads | 198억 달러 / +26% | 분기 실적 공시 | 낮음 (셀러 계정만 있으면 즉시) |
| Walmart Connect (US) | +43% (VIZIO 제외) | 분기 실적 공시(성장률만) | 중간 (상품별 자격 요건 상이) |
| Walmart 글로벌 광고 | +38% | 분기 실적 공시 | – |
| Target Roundel | 2.79억 달러 / +28.6% | 분기 실적 공시 | 높음 (벤더·Target Plus 초대 기반) |
| Instacart | 2.97억 달러 / +16% | 분기 실적 공시 | 중간 (식품·생필품 한정) |
| Kroger Precision Marketing | 사업 이익 +20% 이상 | 실적 발표 언론 보도 | 높음 (식품 벤더 중심) |
| Costco Velocity | Reserved Display 베타 개시 | 업계 보도 | 매우 높음 (벤더 한정) |
표 1. 2026년 2분기 주요 미국 리테일 미디어 네트워크 성과 비교. 회계 처리 방식과 공시 범위가 서로 달라 절대 금액 직접 비교는 부적절합니다. (출처: 각 사 실적 발표 및 언론 보도, 2026년 8월)
2-6. 이 데이터에서 뽑아야 할 결론
표 1을 브랜드 입장에서 다시 읽으면 이렇게 됩니다. 규모로는 아마존, 성장 모멘텀으로는 월마트, 브랜드 이미지로는 타겟, 카테고리 정밀도로는 인스타카트·크로거. 그리고 한국 브랜드가 실제로 3개월 안에 광고를 켤 수 있는 곳은 사실상 아마존과 월마트 두 곳입니다. 나머지는 유통 입점이 선행되어야 하는 구조입니다.
그래서 이 글의 실행 파트는 월마트 커넥트에 가장 많은 분량을 씁니다. 지금 한국 브랜드가 가장 빠르게 열 수 있는 두 번째 채널이기 때문입니다.
3. 월마트 커넥트 완전 해부
월마트 커넥트는 월마트의 리테일 미디어 사업부이고, 마켓플레이스 셀러가 접근하는 경로는 셀러 센터의 광고 메뉴와 Walmart Connect Ad Center입니다. 여기서부터는 월마트가 셀러에게 공개한 공식 가이드(Sponsored Search, Onsite Display)를 기준으로 정리합니다.
3-1. 광고 상품의 3계층 구조
월마트 커넥트의 셀러용 상품은 크게 세 갈래입니다.
Sponsored Search는 검색 의도를 잡는 CPC 상품군이며, 그 안에 Sponsored Products, Sponsored Brands, Sponsored Videos 세 가지가 있습니다. 월마트 공식 문서는 세 상품 모두 클릭당 과금이고, 광고 선택은 “관련성 + 입찰가”로 결정되며, Sponsored Products는 2차 가격 경매(second-price auction)로 운영된다고 명시합니다. 즉 최대 입찰가를 걸어도 실제로는 낙찰에 필요한 만큼만 지불합니다.
Onsite Display는 노출 기반(eCPM) 디스플레이 상품입니다. Sponsored Search와 달리 1차 가격 경매(first-price auction)이며, 낙찰자는 자신의 입찰가를 그대로 지불하되 설정한 최대 입찰가는 넘지 않습니다. 캠페인 페이싱에 따라 입찰가를 자동 조정하는 다이내믹 비딩이 적용됩니다.
오프사이트 DSP·CTV는 월마트 DSP를 통해 월마트 1자 데이터로 외부 매체와 VIZIO 기반 CTV에 도달하는 영역입니다. 월마트 커넥트는 2026년 들어 리테일 데이터 기반 소셜 미디어 광고로 셀프서브 접근, 클로즈드 루프 측정, 쇼퍼블 포맷을 확장하고 있다고 밝혔습니다.
3-2. Sponsored Products: 진입 문턱이 가장 낮은 지점
월마트 공식 가이드가 명시한 Sponsored Products 노출 자격은 딱 세 가지입니다.
- 상품이 재고 상태(in stock)일 것
- 상품이 바이박스(Buy Box)를 확보하고 있을 것
- 상품이 Walmart.com에 게시(published)되어 있을 것
상표 등록도, 브랜드 포털 온보딩도, 미국 법인도 요구하지 않습니다. 한국 브랜드가 월마트 마켓플레이스에 셀러로 등록되어 있고 리스팅이 살아 있다면 오늘 바로 켤 수 있는 상품이 Sponsored Products입니다. 모든 배리언트(variant)도 위 조건을 충족하면 대상이 됩니다.
다만 예외가 있습니다. 월마트는 컨디션 오퍼가 아이템 ID를 공유하는 구조 때문에, 모뎀·잡지·자동차 와이퍼·VCR 카테고리의 중고(Pre-Owned) 및 재생(Restored) 상품은 Sponsored Search 대상이 아니라고 명시하고 있습니다.
3-3. ⚠️ 한국 브랜드가 반드시 확인해야 할 국가 제한
Sponsored Brands와 Sponsored Videos는 브랜드 소유자가 미국, 중국, 홍콩, 영국, 인도에 소재해야 신청할 수 있습니다. 월마트 마켓플레이스 공식 가이드에 명시된 요건이며, 대한민국은 목록에 없습니다. 여기에 더해 미국 특허상표청(USPTO)에 등록된 권리자여야 하고, 월마트 브랜드 포털(Brand Portal) 온보딩도 마쳐야 합니다.
실무에서 이 조항이 문제가 되는 순간은 늘 똑같습니다. Sponsored Products로 두세 달 성과를 만든 뒤 “이제 브랜드 노출을 키우자”며 Sponsored Brands 신청서를 열었는데 국가 선택 드롭다운에 한국이 없는 상황입니다. 이 시점에서 미국 법인 설립과 USPTO 상표 등록을 시작하면 최소 6개월에서 1년이 날아갑니다.
대응 경로는 세 가지입니다
경로 A: 미국 법인 기반 브랜드 소유권 정리. 미국 자회사나 LLC를 브랜드 소유자로 세우고, USPTO 상표를 그 법인 명의로 등록한 뒤 브랜드 포털에 온보딩하는 방식입니다. 가장 정석이고, 월마트뿐 아니라 아마존 브랜드 레지스트리, 타겟 입점, 결제·세무까지 전부 정리됩니다. 다만 상표 등록만으로도 통상 8~12개월이 걸리므로 미국 진출 첫날에 시작해야 하는 작업입니다.
경로 B: Sponsored Products + Onsite Display 조합으로 대체. Onsite Display 역시 브랜드 포털 등록이 필요하지만, 월마트 문서는 “마켓플레이스 브랜드 소유자, 대행 브랜드 소유자(acting brand owners), 공인 리셀러”까지 대상으로 명시합니다. 미국 공인 리셀러 파트너를 통한 경로가 열려 있다는 뜻입니다.
경로 C: 미국 유통 파트너를 통한 벤더 경로. 1P 벤더나 디스트리뷰터가 광고 계정을 운영하고 브랜드가 코옵(co-op) 예산을 대는 방식입니다. 속도는 가장 빠르지만 데이터 소유권과 캠페인 통제권을 잃습니다.
어느 경로를 택하든 상표 출원은 오늘 시작하는 것이 항상 옳습니다. 리테일 미디어의 상위 광고 상품은 예외 없이 브랜드 권리 증명을 요구하는 방향으로 가고 있습니다.
3-4. Onsite Display: 타기팅 4종과 운영 방식
Onsite Display는 셀프서브 Ad Center에서 크리에이티브를 직접 만들고 인벤토리에 입찰하는 구조입니다. 크리에이티브는 Creative Platform의 Creative Builder로 제작하며, 월마트는 Creative Essentials 광고 인증 과정을 별도로 운영합니다.
타기팅은 네 가지입니다.
| 타기팅 방식 | 작동 원리 | 한국 브랜드 활용 시나리오 |
|---|---|---|
| Contextual | 지정한 부서·카테고리·서브카테고리의 검색 및 상품 페이지에 노출 | 카테고리 인지도가 0인 신규 진입 시 1순위. 예: K뷰티 신규 SKU를 스킨케어 카테고리 전면에 배치 |
| Behavioral | 온라인·오프라인 구매 행동 기반. 브랜드(최근 구매자·이탈 구매자·성향), 카테고리(최근 구매자·인마켓), 페르소나(라이프스타일·라이프스테이지), 커스텀(룰 기반·예측형) | 재구매 주기가 있는 소모품에 최적. 이탈 구매자 리타기팅으로 LTV 방어 |
| Keyword | 지정 키워드 검색 페이지에 노출. 타깃·네거티브 키워드 리스트 운영 | Sponsored Products 검색어 리포트에서 검증된 키워드만 이관해 낭비 최소화 |
| Run-of-site | 홈페이지를 제외한 사이트·앱 전역에 추가 타기팅 없이 노출 | 시즌 대량 도달용. 단가는 낮지만 효율 편차가 커 단독 운영 비권장 |
표 2. 월마트 커넥트 Onsite Display 타기팅 4종 (출처: Walmart Marketplace Learn 공식 가이드, 2026년 5월 7일 최종 수정)
3-5. 예산: 공식 기준과 업계 관행을 구분하라
여기서 실무자들이 가장 많이 혼동합니다. 월마트가 공식 문서로 밝힌 예산 기준은 하나뿐입니다. Onsite Display에는 최소 집행 금액이 없으며, 다만 캠페인당 월 4,500달러 이상 집행을 권장한다는 것입니다.
반면 “Sponsored Products 일 예산 100달러, 월 1,000달러”, “자동 캠페인 최소 입찰 0.20달러, 수동 0.30달러”, “리뷰 3개·평점 3.5점 이상이어야 상위 지면 노출” 같은 수치는 에이전시와 툴 업체가 집계·공유하는 현장 기준이며 월마트 공식 가이드에는 명시되어 있지 않습니다. 참고는 하되, 계약서나 내부 승인 문서에 “월마트 공식 요건”으로 적으면 안 됩니다.
캘리와이어가 클라이언트 예산을 짤 때 쓰는 실무 기준은 이렇습니다. Sponsored Products는 월 1,500~3,000달러로 60일 학습, Onsite Display는 월 4,500달러 권장선을 지키되 최소 2개 캠페인으로 쪼개지 말 것. 예산을 쪼개면 두 캠페인 모두 학습에 실패합니다.
3-6. 아마존 PPC 경험을 그대로 옮기면 안 되는 이유
월마트의 검색 트래픽은 아마존 대비 절대량이 작습니다. 같은 키워드 전략을 옮기면 노출이 안 나옵니다. 세 가지를 바꿔야 합니다.
첫째, 키워드 세트를 넓게 시작합니다. 아마존에서 검증된 롱테일 키워드만 옮기면 임프레션이 거의 안 뜹니다. 자동 캠페인을 먼저 2~3주 돌려 월마트 고유의 검색어를 수집한 뒤 수동으로 이관하는 순서가 안전합니다.
둘째, 바이박스 관리가 광고보다 먼저입니다. 월마트는 바이박스를 잃으면 광고 자체가 정지됩니다. 아마존보다 가격 경쟁 알고리즘이 공격적이라 재고·가격 모니터링 주기를 짧게 가져가야 합니다.
셋째, 리스팅 콘텐츠 품질 점수를 먼저 올립니다. 월마트 셀러 센터의 리스팅 품질 지표가 낮으면 광고를 아무리 태워도 전환이 안 붙습니다. 이미지, 속성값, 상세 설명을 먼저 채우고 광고를 켜는 순서를 지켜야 합니다.
아마존 PPC 운영 비용 구조 자체가 궁금하다면 아마존 PPC 대행 수수료 2026 분석에서 4가지 과금 모델을 비교해 두었습니다.
4. 타겟 라운델 진입 경로
4-1. 라운델의 구조
라운델(Roundel)은 타겟의 리테일 미디어 사업부입니다. 월마트 커넥트가 “누구나 셀프서브로 들어와라”에 가깝다면, 라운델은 여전히 브랜드 셀렉션 중심입니다. 타겟의 큐레이션된 매대 이미지와 광고 상품을 같은 선상에서 관리하기 때문입니다.
접근 경로는 두 갈래입니다. 하나는 타겟에 직접 납품하는 1P 벤더로서 라운델 계정을 받는 길이고, 다른 하나는 Target Plus 마켓플레이스 셀러로 입점한 뒤 Roundel Media Studio를 통해 Target Product Ads 인벤토리에 접근하는 길입니다. Roundel Media Studio는 2024년 8월 1일부터 Target Plus 셀러를 포함한 모든 규모의 광고주에게 개방됐습니다.
4-2. Target Plus는 초대 기반이라는 점
Target Plus는 아마존이나 월마트 마켓플레이스처럼 신청서만 내면 열리는 구조가 아닙니다. 카테고리별로 타겟이 원하는 브랜드를 골라 초대하는 방식에 가깝고, GMV는 빠르게 성장하고 있지만 셀러 수 자체는 통제됩니다.
실무적으로 이는 두 가지를 의미합니다. 첫째, Target Plus 입점 자체가 마케팅 자산입니다. 한국 브랜드가 “타겟에 입점했다”는 사실만으로 국내 유통 협상력과 투자 유치 스토리가 달라집니다. 둘째, 광고는 입점 이후의 문제입니다. 라운델 예산을 짜기 전에 입점 심사를 통과할 브랜드 자산부터 만들어야 합니다.
4-3. 초기에는 광고비를 아껴야 하는 채널
캘리와이어가 클라이언트 계정을 운영하며 관찰한 바로는, 신규 Target Plus 브랜드 상당수가 초기 6~12개월간 유료 광고를 거의 쓰지 않습니다. 타겟의 큐레이션된 카테고리 페이지와 검색 구조가 자연 노출을 상당 부분 만들어 주기 때문입니다. 아마존식 사고(“일단 광고로 랭킹을 밀어 올린다”)를 그대로 옮기면 초기 예산을 낭비하기 쉽습니다.
라운델은 Target Circle 로열티 데이터와 연결됩니다. 미국 최대 규모 로열티 프로그램 중 하나이며, 이 데이터로 만드는 오디언스가 라운델의 실질적 무기입니다. 즉 라운델의 가치는 “값싼 클릭”이 아니라 “정확한 오디언스”에 있습니다. 이 성격 차이를 이해하고 KPI를 신규 고객 획득(new-to-brand)으로 잡아야 합니다.
4-4. 세 플랫폼의 성격 비교
| 구분 | Amazon Ads | Walmart Connect | Target Roundel |
|---|---|---|---|
| 진입 조건 | 셀러/벤더 계정 | 마켓플레이스 셀러 (상품별 추가 요건) | 1P 벤더 또는 Target Plus 초대 |
| 셀프서브 성숙도 | 매우 높음 | 높음 | 중간 (Roundel Media Studio) |
| 핵심 데이터 자산 | 구매 이력 + Prime | 구매 이력 + 오프라인 매장 방문 | Target Circle 로열티 |
| 주요 과금 | CPC / CPM | CPC(Search) / eCPM(Display) | CPC / CPM |
| 한국 법인 단독 가능 여부 | 대부분 가능 | Sponsored Products만 가능 | 사실상 불가 (미국 유통 관계 필요) |
| 적합한 목표 | 매출 규모 확대 | 온·오프라인 커버리지 확장 | 브랜드 포지셔닝·신규 고객 |
표 3. 아마존·월마트·타겟 광고 플랫폼 성격 비교. 각 사 공식 문서 및 2026년 공시 기준으로 캘리와이어가 정리했습니다.
5. 아마존 밖으로 나가야 할 이유, 그리고 나가면 안 되는 조건
5-1. 이유 1: 아마존 단일 채널의 구조적 한계
아마존 광고 매출이 26% 성장했다는 것은 브랜드 입장에서 같은 노출을 사는 데 더 많은 돈이 든다는 뜻이기도 합니다. 광고 매출 성장률이 온라인 스토어 매출 성장률의 두 배라는 사실은 곧 매출 1달러당 광고비 비중이 올라가고 있다는 신호입니다.
여기에 AI 자동화 도구가 소규모 광고주의 진입 장벽을 낮추면서 경매 참여자가 늘고 있습니다. 아마존이 밝힌 Ads Agent의 비용 개선 효과(노출당 8%, 획득당 6%)는 개별 광고주에게는 좋은 소식이지만, 시장 전체로 보면 더 많은 광고주가 더 쉽게 들어온다는 의미입니다.
5-2. 이유 2: 채널 리스크 분산
아마존 계정 정지, 리스팅 하이재킹, 카테고리 정책 변경은 한국 브랜드가 실제로 자주 겪는 사고입니다. 매출의 90% 이상이 한 채널에서 나오는 구조라면, 사고 하나가 분기 실적을 지웁니다.
월마트 마켓플레이스는 이 리스크의 실질적 헤지입니다. 상품 데이터, 이미지, 물류를 이미 아마존용으로 갖춰 뒀다면 추가 투입 비용이 크지 않습니다.
5-3. 이유 3: 오프라인 유통 협상력
이 부분이 한국 브랜드에게 가장 저평가되어 있습니다. 월마트 마켓플레이스에서 온라인 판매 실적을 만들면, 그 데이터가 월마트 오프라인 매대 입점 협상의 근거 자료가 됩니다. 바이어에게 “우리 브랜드는 귀사 플랫폼에서 이미 이만큼 팔립니다”라고 말할 수 있는 것과 없는 것의 차이는 큽니다.
타겟도 마찬가지입니다. Target Plus 실적이 오프라인 매대 논의로 이어지는 경로가 실재합니다. 리테일 미디어 예산을 순수 광고비가 아니라 유통 진입 비용으로 회계 처리해야 하는 이유입니다.
5-4. 반대로, 지금 확장하면 안 되는 조건
모든 브랜드가 채널을 늘려야 하는 것은 아닙니다. 다음 중 두 개 이상에 해당하면 아마존을 더 깊게 파는 것이 정답입니다.
- 아마존 광고 ACoS가 목표치를 아직 못 맞추고 있다 (신규 채널은 더 비쌉니다)
- 월 광고 예산 총액이 3,000달러 미만이다 (두 채널로 쪼개면 둘 다 학습 실패)
- 미국 재고가 단일 창고에 있고 안전 재고가 2주 미만이다 (품절 시 두 채널 동시 타격)
- 영문 리스팅 콘텐츠를 아직 현지화하지 못했다 (같은 콘텐츠 문제가 두 곳에서 반복)
- 미국 고객 응대 체계(리뷰·CS)가 아직 없다 (월마트는 셀러 성과 지표가 더 엄격합니다)
Q4 시즌 예산을 어떻게 나눌지 전체 그림이 필요하다면 미국 Q4 광고 예산 배분 전략 2026을 함께 보시길 권합니다.
6. 한국 브랜드 90일 실행 로드맵
아래 로드맵은 블랙프라이데이(11월 27일) 12주 전인 9월 초를 출발점으로 짰습니다. 9월 초에 월마트 커넥트를 여는 브랜드는 시즌 전에 학습을 마칠 수 있는 마지막 구간에 있습니다. 10월에 이 글을 보신다면 남은 기간이 학습에 필요한 6주와 거의 겹칩니다. 10월 중순 전이라면 1단계를 1주 안으로 줄이고 바로 Sponsored Products 자동 캠페인으로 들어가시고, 10월 중순을 넘겼다면 올해는 0~1단계(진단, 리스팅 정비, 상표 착수)까지만 진행한 뒤 광고 개시는 BFCM 이후로 미루시길 권합니다. 단계 구성은 그대로 두고 날짜만 옮겨 쓰시면 됩니다.
6-1. 0단계: 시작 전 5문항 진단
다음 다섯 문항에 모두 “예”가 나오지 않으면 로드맵을 시작하지 말고 먼저 그 항목을 해결해야 합니다.
- 월마트 마켓플레이스 셀러 계정이 승인되어 있고 리스팅이 게시(published) 상태인가?
- 주력 SKU 3~5개가 바이박스를 안정적으로 유지하고 있는가?
- 11월 말까지 버틸 미국 내 재고가 확보되어 있는가?
- 월 3,000달러 이상의 신규 채널 광고 예산을 90일간 유지할 수 있는가?
- 주 1회 성과 리뷰와 입찰 조정을 실행할 담당자가 지정되어 있는가?
재고 역산이 아직이라면 아마존 Q4 재고 계획 가이드의 리드타임 역산 방식을 월마트에도 그대로 적용할 수 있습니다.
6-2. 1단계 (9월 4일~9월 17일): 기반 정비와 상표 착수
광고를 켜기 전 2주는 전부 정비에 씁니다. 리스팅 품질 점수, 메인 이미지, 속성값, 가격 경쟁력, 재고 알림 설정 다섯 가지를 점검합니다. 동시에 USPTO 상표 출원과 브랜드 포털 온보딩을 착수합니다. 이번 시즌에는 쓸 수 없지만, 2027년에 Sponsored Brands를 열려면 지금 시작해야 합니다.
6-3. 2단계 (9월 18일~10월 1일): Sponsored Products 자동 캠페인
자동 캠페인만 켜고 2주간 검색어를 수집합니다. 이 구간의 목표는 매출이 아니라 데이터입니다. ACoS가 높게 나와도 끄지 않습니다. 예산은 전체의 30% 수준으로 두고, 주력 SKU 3~5개만 넣습니다. SKU를 20개씩 넣으면 어떤 것도 학습되지 않습니다.
6-4. 3단계 (10월 2일~10월 15일): 수동 이관과 네거티브 정리
자동 캠페인 검색어 리포트에서 전환이 발생한 키워드를 수동 캠페인으로 이관합니다. 동시에 전환 없이 클릭만 발생한 키워드를 네거티브로 잠급니다. 이 두 작업을 같은 주에 하는 것이 핵심입니다. 이관만 하고 네거티브를 안 잠그면 예산이 계속 샙니다.
6-5. 4단계 (10월 16일~10월 29일): Onsite Display 진입
Sponsored Products에서 검증된 키워드와 카테고리를 근거로 Onsite Display를 켭니다. 브랜드 포털 등록이 안 되어 있다면 이 단계는 건너뛰고 Sponsored Products 예산을 증액합니다. 타기팅은 Contextual과 Keyword 두 가지로 시작하고, Behavioral은 데이터가 쌓인 뒤 11월에 엽니다.
6-6. 5단계 (10월 30일~11월 12일): 시즌 워밍업
입찰가를 단계적으로 올리고 예산 한도를 넉넉히 잡습니다. BFCM 주간에 갑자기 입찰을 두 배로 올리면 알고리즘이 재학습에 들어가 성과가 오히려 떨어집니다. 2주에 걸쳐 20~30%씩 나눠 올리는 것이 안전합니다.
6-7. 6단계 (11월 13일~11월 30일): BFCM 본전
일 단위가 아니라 시간 단위로 모니터링합니다. 체크 항목은 세 가지뿐입니다. 바이박스를 유지하고 있는가, 재고가 남아 있는가, 예산이 오전에 소진되고 있지 않은가. 이 셋 중 하나라도 무너지면 그날 광고비는 전부 손실입니다.
| 구간 | 기간 (2026) | 핵심 작업 | 예산 비중 | 성공 지표 |
|---|---|---|---|---|
| 1단계 | 9/4 ~ 9/17 | 리스팅·바이박스 정비, USPTO 상표 출원 착수 | 0% | 리스팅 품질 점수 개선, 상표 출원 접수 완료 |
| 2단계 | 9/18 ~ 10/1 | Sponsored Products 자동 캠페인, SKU 3~5개 | 30% | 검색어 100개 이상 수집 |
| 3단계 | 10/2 ~ 10/15 | 수동 이관 + 네거티브 키워드 잠금 | 50% | ACoS 목표치의 130% 이내 진입 |
| 4단계 | 10/16 ~ 10/29 | Onsite Display 개시 (Contextual + Keyword) | 70% | 디스플레이 eCPM 안정화 |
| 5단계 | 10/30 ~ 11/12 | 입찰 단계적 상향, Behavioral 타기팅 추가 | 85% | 노출 점유율 상승, 재학습 미발생 |
| 6단계 | 11/13 ~ 11/30 | BFCM 집중 집행, 시간 단위 모니터링 | 100%+ | 바이박스 유지율, 품절 0건 |
표 4. 월마트 커넥트 90일 진입 로드맵 (9월 4일 착수 예시, 2026년 블랙프라이데이 11월 27일 역산). 예산 비중은 6단계 목표 월 예산 대비 비율입니다.
7. 예산 배분과 벤치마크 설계
7-1. 3채널 예산 배분 시나리오
“아마존 몇 대 월마트 몇”이라는 질문에 정답은 없지만, 브랜드 단계별로 실무에서 통용되는 출발점은 있습니다. 아래는 캘리와이어가 클라이언트 초기 설계에 쓰는 기준선입니다.
| 브랜드 단계 | 월 총 광고 예산 | Amazon | Walmart | 기타(타겟·인스타카트 등) | 비고 |
|---|---|---|---|---|---|
| 진입기 (미국 매출 < 월 3만 달러) | $3,000 미만 | 100% | 0% | 0% | 채널 분산 금지 |
| 확장 준비기 (월 3~10만 달러) | $3,000 ~ $10,000 | 80% | 20% | 0% | 월마트는 Sponsored Products만 |
| 다채널기 (월 10~30만 달러) | $10,000 ~ $30,000 | 65% | 30% | 5% | Onsite Display 개시 |
| 성숙기 (월 30만 달러 이상) | $30,000 이상 | 55% | 30% | 15% | 오프사이트 DSP·CTV 편입 |
표 5. 브랜드 단계별 리테일 미디어 예산 배분 기준선. 캘리와이어 실무 기준이며 카테고리·경쟁 강도에 따라 조정이 필요합니다.
7-2. 신규 채널의 학습 비용을 미리 손실로 잡아라
새 채널의 첫 60일은 거의 예외 없이 기존 채널보다 효율이 나쁩니다. 이것을 “실패”로 판정하고 예산을 회수하면 영원히 두 번째 채널을 갖지 못합니다.
실무적으로는 신규 채널 예산의 첫 2개월치를 별도 항목(“채널 개설비”)으로 분리 계상하는 방법을 권합니다. 그러면 월간 리포트에서 전체 ROAS가 흔들려도 경영진이 잘못된 판단을 내리지 않습니다.
7-3. KPI는 채널마다 달라야 한다
같은 브랜드 안에서도 채널별 KPI는 달라야 합니다.
- 아마존 — TACoS(총 광고비 대비 매출 비중)와 유기적 랭킹 유지
- 월마트 Sponsored Products — ACoS와 노출 점유율(신규 채널이므로 도달이 우선)
- 월마트 Onsite Display — 신규 구매자 수(new buyers), eCPM 안정성
- 타겟 라운델 — 신규 고객 획득 비율, 브랜드 검색량 증가
월마트 Ad Center는 캠페인 성과, 신규 구매자, 입찰 성과 리포트를 제공하며 광고 집행 중에도 ad group·전술별 eCPM을 추적할 수 있습니다. 이 리포트를 안 보고 ACoS만 보면 디스플레이의 진짜 가치를 놓칩니다.
8. 측정의 함정: ROAS 극장에서 인크리멘탈리티로
8-1. 채널 간 ROAS 비교가 무의미한 이유
리테일 미디어 광고에서 가장 흔한 실수는 “아마존 ROAS 5.2, 월마트 ROAS 3.1이니 월마트를 끄자”는 판단입니다. 이 비교는 성립하지 않습니다. 각 네트워크가 어트리뷰션 창(attribution window), 뷰스루 포함 여부, 브랜드 검색 귀속 방식을 전부 다르게 정의하기 때문입니다.
업계에서 자주 지적되는 문제이기도 합니다. 아마존은 SKU 기준으로, 메타는 오디언스 기준으로, 구글은 키워드 기준으로 성과를 집계합니다. 같은 캠페인을 세 곳에서 돌려도 “성과”의 정의가 다릅니다.
8-2. 업계가 인정한 갭: 75% 대 15%
스카이(Skai)의 2026년 리테일 미디어 측정 조사에서 광고주의 75%가 인크리멘탈리티(증분 효과)를 최대 측정 과제로 꼽았습니다. 그런데 자신이 리테일 미디어 성과를 “매우 잘” 또는 “극도로 잘” 측정한다고 답한 비율은 15%에 불과했습니다.
이 격차가 의미하는 바는 분명합니다. 리테일 미디어가 약속한 “클로즈드 루프 측정”과 실제 대부분의 네트워크가 제공하는 “제한된 창 안의 라스트 클릭 어트리뷰션” 사이에 큰 간극이 있고, 광고주들이 그것을 알고 있다는 것입니다.
2026년의 리테일 미디어 논쟁은 “ROAS가 몇이냐”에서 “그 매출이 광고 없이도 발생했을 매출은 아니냐”로 옮겨 갔습니다. 브랜드 검색어에 광고를 태우면 ROAS는 아름다워지지만 증분 매출은 0에 가깝습니다.
8-3. 홀드아웃 테스트: 가장 저렴한 진실 확인
대형 예산이 없어도 할 수 있는 방법이 있습니다. 지역 또는 SKU 기반 홀드아웃입니다.
가장 간단한 형태는 이렇습니다. 성과가 유사한 SKU를 두 그룹으로 나눠, A그룹은 광고를 계속 집행하고 B그룹은 4주간 완전히 끕니다. 4주 뒤 두 그룹의 총 매출(광고 매출이 아니라 총 매출) 변화를 비교합니다. B그룹 매출이 거의 안 떨어졌다면, 그 광고비는 원래 발생했을 매출을 사고 있었던 것입니다.
주의할 점은 세 가지입니다. 첫째, 시즌 피크 구간에는 하지 않습니다. 둘째, 최소 4주는 유지해야 유기적 랭킹 변동까지 반영됩니다. 셋째, 재고와 가격을 동일하게 유지해야 합니다.
8-4. IAB 표준을 알고 계약하라
측정 논쟁의 제도적 해법은 표준화입니다. IAB와 MRC는 리테일 미디어 측정 가이드라인을 통해 노출·클릭·전환 집계 기준을 정의했고, 2024년 12월에는 인스토어 리테일 미디어 정의 및 측정 표준을 내놓아 매장 구역(입구·계산대·통로) 분류와 포맷 정의를 통일했습니다.
유럽 쪽에서는 IAB Europe Commerce Media Measurement Standards V2.1이 개정되면서 2026년 7월 말까지의 6개월 유예 기간이 적용됐습니다. 유럽 시장을 함께 보는 브랜드라면 이 기준선을 리포트 양식에 반영해 둘 필요가 있습니다.
실무 팁은 이것입니다. 네트워크나 대행사와 계약할 때 “어트리뷰션 창은 며칠인가, 뷰스루를 포함하는가, 브랜드 검색어를 증분으로 잡는가” 세 문항을 문서로 확인하십시오. 이 세 가지만 명확해도 리포트 해석 사고의 대부분이 사라집니다.
| 확인 항목 | 왜 중요한가 | 계약 전 질문 문장 |
|---|---|---|
| 어트리뷰션 창 | 창이 길수록 ROAS가 높게 나옴. 14일과 30일은 다른 숫자 | “클릭 및 노출 기준 어트리뷰션 창을 각각 며칠로 설정합니까?” |
| 뷰스루 포함 여부 | 디스플레이 성과가 과대 계상되는 주된 원인 | “뷰스루 전환을 ROAS 계산에 포함합니까? 분리 리포트가 가능합니까?” |
| 브랜드 검색어 처리 | 자기 브랜드명 검색에 광고를 태우면 증분이 거의 없음 | “브랜드 키워드 성과를 논브랜드와 분리해 리포트합니까?” |
| 신규 구매자 지표 | 증분 효과에 가장 근접한 대리 지표 | “new-to-brand 또는 new buyers 지표를 제공합니까?” |
| 홀드아웃 지원 | 인크리멘탈리티 검증의 유일한 실증 방법 | “지역 또는 오디언스 기반 홀드아웃 테스트를 지원합니까?” |
표 6. 리테일 미디어 네트워크 계약 전 반드시 문서로 확인해야 할 5개 항목
9. 인스토어 · CTV · 소셜: 다음 전선
9-1. 인스토어 리테일 미디어
미국 소비의 압도적 다수는 여전히 오프라인 매장에서 발생합니다. 그래서 매장 내 디지털 사이니지, 스마트 디스플레이, 매장 오디오는 리테일 미디어의 마지막 큰 인벤토리로 꼽힙니다.
다만 채택 속도는 느립니다. 운영 복잡성, 표준 불일치, 네트워크 간 비교 불가능성 때문입니다. IAB의 인스토어 표준이 나온 이유이기도 합니다. 한국 브랜드 입장에서는 오프라인 매대에 실제로 들어간 이후에 검토할 영역이며, 지금 단계에서 예산을 배정할 곳은 아닙니다.
9-2. 리테일 미디어와 CTV의 결합
월마트가 VIZIO를 인수한 이유가 여기 있습니다. 실적 공시에서 월마트 커넥트 성장률을 “VIZIO 제외” 기준으로 별도 표기한다는 사실 자체가, CTV를 독립된 성장 축으로 관리하고 있다는 신호입니다.
브랜드 입장에서 리테일 미디어 CTV의 매력은 노출과 구매를 같은 데이터로 연결할 수 있다는 점입니다. 기존 TV 광고가 절대 할 수 없었던 일입니다. 다만 최소 집행 규모가 크고 크리에이티브 제작비가 별도로 들어가므로, 월 광고 예산이 3만 달러를 넘는 단계에서 검토하는 것이 현실적입니다.
9-3. 리테일 데이터 × 소셜
2026년의 가장 빠른 변화는 유통사 데이터가 소셜 플랫폼으로 나가는 흐름입니다. 크로거는 2026년 6월 틱톡과 셀프서비스 광고 제휴를 발표해 구매 기반 오디언스로 틱톡 안에서 크로거 쇼퍼를 타기팅할 수 있게 했고, 월마트 커넥트도 리테일 데이터 기반 소셜 광고를 셀프서브와 쇼퍼블 포맷으로 확장한다고 발표했습니다.
이 흐름이 의미하는 바는 명확합니다. 앞으로 “리테일 미디어 예산”과 “소셜 예산”의 경계가 흐려집니다. 조직 구조상 두 예산을 다른 팀이 관리하고 있다면, 2027년 예산 계획 전에 통합 논의를 시작해야 합니다.
9-4. 그럼에도 우선순위는 바뀌지 않는다
인스토어도, CTV도, 소셜 연동도 모두 온사이트 검색 광고가 안정된 다음의 이야기입니다. 월마트 Sponsored Products의 ACoS를 목표치 안으로 넣지 못한 브랜드가 CTV를 논하는 것은 순서가 틀렸습니다. 새로운 포맷 뉴스는 흥미롭지만, 예산의 무게중심은 여전히 구매 의도가 가장 높은 지면에 있습니다.
10. 자주 묻는 질문 (FAQ)
Q1. 한국 법인만 있어도 월마트 커넥트 광고를 할 수 있나요?
Sponsored Products는 가능합니다. 월마트 공식 가이드가 명시한 조건은 상품이 재고 상태이고, 바이박스를 확보했고, Walmart.com에 게시되어 있을 것 세 가지뿐이며 브랜드 소유자의 국적 요건이 없습니다. 반면 Sponsored Brands와 Sponsored Videos는 브랜드 소유자가 미국·중국·홍콩·영국·인도에 소재해야 하고 USPTO 등록 권리자여야 하므로, 한국 법인만으로는 신청할 수 없습니다. Onsite Display는 브랜드 포털에 등록된 마켓플레이스 브랜드 소유자, 대행 브랜드 소유자, 공인 리셀러가 대상입니다.
Q2. 아마존 광고를 잘하고 있는데 굳이 월마트까지 해야 하나요?
월 광고 예산이 3,000달러 미만이거나 아마존 ACoS가 아직 목표치를 못 맞추고 있다면 아니라고 답하겠습니다. 반대로 아마존 단일 채널 의존도가 90%를 넘고 예산에 여유가 있다면, 월마트는 리스크 헤지이자 오프라인 유통 협상의 근거 데이터를 만드는 투자입니다. 2026년 2분기 월마트 커넥트가 미국에서 43% 성장했다는 사실은 경쟁 브랜드들이 이미 들어오고 있다는 뜻이기도 합니다.
Q3. 월마트 광고에 최소 예산이 정해져 있나요?
월마트가 공식 문서로 밝힌 것은 Onsite Display에 최소 집행 금액이 없으며 캠페인당 월 4,500달러 이상을 권장한다는 내용입니다. Sponsored Products의 일 예산 100달러나 최소 입찰가 같은 수치는 에이전시·툴 업체가 집계한 현장 기준이며 월마트 공식 요건이 아닙니다. 내부 예산 승인 문서에 인용할 때는 출처를 구분해 표기하시길 권합니다.
Q4. 타겟 라운델은 언제부터 검토해야 하나요?
Target Plus 마켓플레이스 입점 또는 1P 벤더 관계가 성립한 이후입니다. Target Plus는 초대 기반에 가까워 신청만으로 열리지 않습니다. 입점이 확정되어도 초기 6~12개월은 타겟의 큐레이션된 카테고리 페이지가 만들어 주는 자연 노출이 크다는 것이 캘리와이어의 운영 경험이므로, 유료 광고보다 리스팅 자산과 이미지 품질에 먼저 투자하는 편이 효율적입니다.
Q5. 채널별 ROAS를 어떻게 비교해야 하나요?
비교하지 않는 것이 정답에 가깝습니다. 네트워크마다 어트리뷰션 창, 뷰스루 포함 여부, 브랜드 검색어 귀속 방식이 다르기 때문에 숫자 자체가 같은 단위가 아닙니다. 채널별로 별도 목표치를 세우고, 채널 간 비교가 꼭 필요하다면 홀드아웃 테스트로 증분 매출을 직접 측정하십시오. SKU를 두 그룹으로 나눠 한쪽만 4주간 광고를 끄는 방식이면 추가 비용 없이 실행할 수 있습니다.
Q6. 2026년 4분기에 지금 시작해도 늦지 않았나요?
Sponsored Products는 자동 캠페인 2주 + 수동 이관 2주 + 워밍업 2주로 약 6주면 학습이 안정화됩니다. 9월 중순에 시작했다면 11월 초에는 시즌 입찰을 올릴 준비가 됩니다. 10월 초라면 일정이 빠듯하지만 아직 시도해 볼 수 있습니다. 다만 10월 중순 이후에 새로 시작하는 것은 권하지 않습니다. 학습 중인 캠페인으로 BFCM 경매에 들어가면 CPC만 높게 지불하고 전환은 못 만듭니다. 이 경우 올해는 리스팅 정비와 상표 출원에 집중하고, 광고는 BFCM이 끝난 뒤 켜서 2027년 시즌 전에 학습을 마치는 일정을 권합니다.
11. 결론: 무엇부터 할 것인가
2026년 미국 리테일 미디어 광고 시장은 710.9억 달러로 커지지만, 신규 유입 광고비의 약 89%는 아마존과 월마트로 갑니다. 한국 브랜드에게 이 데이터가 주는 메시지는 “모든 채널에 들어가라”가 아니라 “두 번째 채널을 확실하게 세워라”입니다. 그리고 지금 시점에서 그 두 번째 채널은 대부분의 경우 월마트 커넥트입니다.
이 글에서 반드시 가져가야 할 세 가지는 이것입니다. 첫째, Sponsored Products는 오늘 켤 수 있지만 Sponsored Brands는 미국 법인과 USPTO 상표 없이는 영원히 못 켭니다. 상표 출원은 오늘 시작하십시오. 둘째, 신규 채널의 첫 60일 손실은 비용이 아니라 개설비입니다. 별도 항목으로 계상해 잘못된 조기 철수를 막으십시오. 셋째, 채널 간 ROAS 비교는 하지 마십시오. 대신 홀드아웃으로 증분을 재십시오.
지금 실행할 3가지
- 오늘 — 월마트 마켓플레이스 주력 SKU 5개의 바이박스 확보율과 리스팅 게시 상태를 점검하고, USPTO 상표 출원 견적을 요청하십시오.
- 이번 주 — 표 4의 90일 로드맵을 우리 브랜드 일정에 맞춰 옮기고, 신규 채널 예산을 별도 항목으로 분리한 4분기 예산안을 작성하십시오.
- 이번 달 — 10월 중순 전이라면 Sponsored Products 자동 캠페인을 바로 켜고, 그 이후라면 개시일을 BFCM 직후로 잡으십시오. 표 6의 5개 항목은 어느 쪽이든 대행사·네트워크에 문서로 확인받으십시오.
캘리와이어는 어떻게 도와드리나요
캘리와이어(Calywire Inc.)는 로스앤젤레스에 본사를 둔 미국 시장 전문 디지털 마케팅 에이전시입니다. 한국 브랜드의 미국 진출에 특화되어 있으며, 리테일 미디어 광고 영역에서는 다음 세 가지를 제공합니다.
1. 채널 확장 진단. 현재 아마존 계정 데이터를 기준으로 월마트·타겟 확장이 지금 적합한지, 아니면 아마존 최적화가 먼저인지를 판단합니다. 브랜드 권리 상태(USPTO 상표, 브랜드 포털, 미국 법인)를 점검해 광고 상품별 자격 가능 여부를 먼저 확인해 드립니다.
2. 멀티 플랫폼 캠페인 운영. 아마존 광고, 월마트 커넥트, 구글, 메타, 틱톡을 한 팀이 통합 운영합니다. 채널별로 다른 어트리뷰션 기준을 하나의 리포트 체계로 정리해, 경영진이 같은 언어로 성과를 읽을 수 있게 만듭니다.
3. 증분 측정 설계. 홀드아웃 테스트 설계와 신규 구매자 지표 기반 리포팅으로, “이 광고비가 없었다면 매출이 얼마였을까”에 답할 수 있는 구조를 만듭니다.
미국 리테일 미디어 채널 확장을 검토 중이시라면 무료 진단을 신청해 주십시오. 계정 데이터를 함께 보고 지금 시점의 최적 순서를 제안해 드립니다.
참고 자료
- Walmart — Walmart Releases Q2 FY27 Earnings (2026년 8월 20일)
- Walmart Marketplace Learn — Walmart Connect solutions: Sponsored Search
- Walmart Marketplace Learn — Walmart Connect solutions: Onsite Display (2026년 5월 7일 최종 수정)
- EMARKETER — Retail Media Ad Spending Forecast H1 2026
- About Amazon — Q2 earnings: CEO Andy Jassy on what’s driving Amazon Ads growth
- Target — Target Corporation Reports Second Quarter Earnings (2026년 8월)
- Adweek — Target’s Profits Double as Roundel, Same-Day Delivery Power a Growth Streak
- Instacart — Announces Second Quarter 2026 Financial Results
- EMARKETER — Costco Velocity retail media Reserved Display launch
- IAB — In-Store Retail Media: Definitions and Measurement Standards
- IAB Europe — Commerce (Incl. Retail) Media Measurement Standards V2.1
- Skai — The 2026 State of Retail Media Measurement and Incrementality
- Supermarket News — Kroger and Instacart top Amazon in retail media ROI
- Walmart Connect — How we’re expanding retail-powered social media (2026)
- Kroger Precision Marketing — Announces Self-Service Advertising with TikTok (2026년 6월)
- Instacart Enterprise — Carrot Ads (retail media platform)
- About Amazon — Amazon Q2 2026 earnings report
