de minimis 폐지 관세란, 미국이 오랫동안 유지해온 800달러 이하 소액 수입품 면세 제도(Section 321 de minimis)를 중단하면서 저가 소포에도 정상 관세와 통관 절차를 적용하게 된 일련의 조치를 말합니다. 2025년 8월 29일 전 세계 모든 국가를 대상으로 시행된 이후, 2026년 2월 미국 연방대법원 판결과 7월 신규 국제우편 통관 절차 시행을 거치며 제도의 법적 근거와 실무 절차가 여러 차례 바뀌었습니다. 미국으로 직접 배송하거나 소량 다빈도 선적을 운영해온 한국 셀러에게는 단순한 세율 문제가 아니라 물류 구조와 가격 정책 전체를 다시 짜야 하는 사안입니다.
📌 이 글의 핵심 요약 (30초 버전)
- 면세는 이미 끝났습니다. 800달러 이하 소액 면세는 2025년 8월 29일부로 전 세계 대상 중단되었고, 2026년 6월 24일 연방관보 규칙으로 국제우편을 제외한 모든 운송 수단에 대해 무기한 정지가 확정되었습니다.
- 대법원 판결은 면세 부활을 뜻하지 않습니다. 2026년 2월 20일 연방대법원은 IEEPA 기반 관세를 위법으로 판단했지만, 행정부는 같은 날 별도 행정명령으로 de minimis 중단의 법적 근거를 교체해 제도를 그대로 유지했습니다.
- 한국산은 기본관세와 합산해 12.5%가 상한입니다. 2026년 7월 24일 발효된 강제노동 Section 301 조치에서 한국은 일본·스위스와 함께 ‘net-of-MFN’ 방식이 적용되어, 기본관세(MFN)가 12.5% 미만이면 그 차액만큼만 추가되고 12.5% 이상이면 추가 부과가 없습니다.
- 통관 유형이 완전히 바뀌었습니다. Entry Type 86은 폐지되었고, 이제 Type 11(비공식) 또는 Type 01(공식) 신고를 써야 하며, 국제우편은 2026년 7월 24일부터 별도 절차(IMDW·연속보증·HTSUS 10자리)를 따릅니다.
- 규제 시계는 계속 갑니다. 2026년 10월 22일 제외 품목 단속 강화, 2027년 7월 1일 Section 321 법적 폐지가 예정되어 있어, 지금 구조를 바꾸지 않으면 내년에 두 번 더 흔들립니다.
1. de minimis 폐지, 2026년 8월 현재 어디까지 왔나
많은 한국 브랜드가 여전히 “언젠가 원상 복구되지 않겠느냐”는 기대를 갖고 계십니다. 2026년 8월 현재의 결론부터 말씀드리면, 그 기대는 실무 계획의 근거가 되기 어렵습니다. de minimis 폐지 관세 체계는 지난 1년 사이 법적 근거를 두 번 바꾸고 절차를 세 번 정비하면서 오히려 더 견고해졌습니다.
1-1. 제도가 왜 무너졌는가: 물량이 만든 붕괴
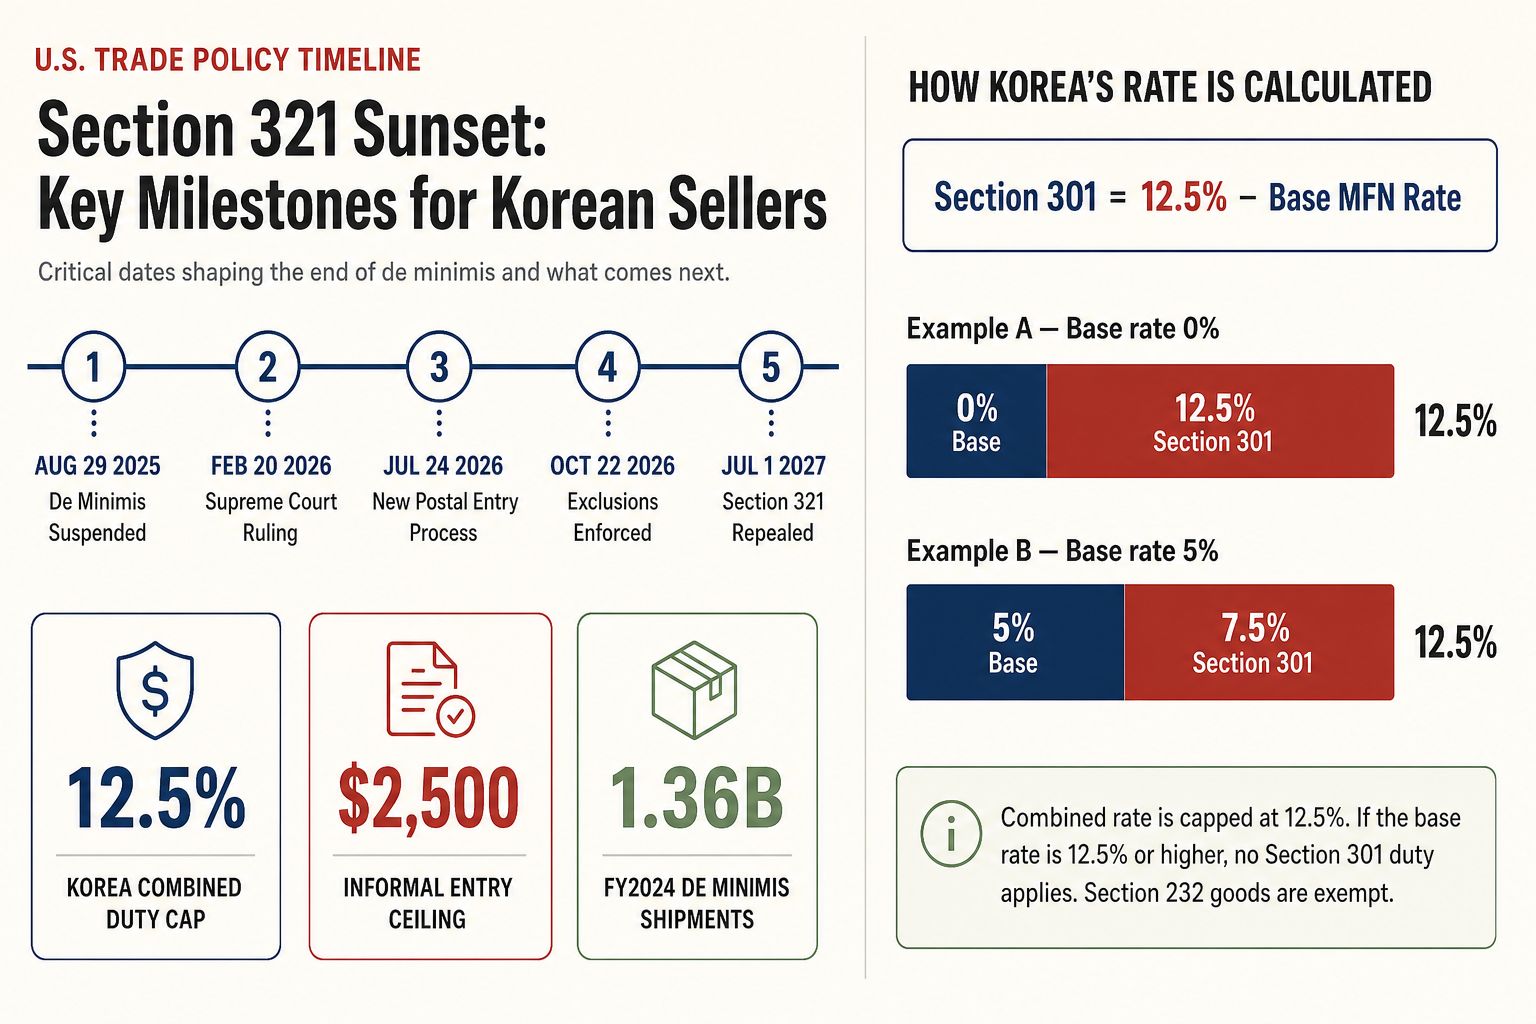
미국 관세국경보호청(CBP)이 2026년 6월 연방관보에 게재한 규칙은 폐지 배경을 숫자로 설명합니다. 2024 회계연도에 CBP가 처리한 de minimis 소포는 13억 6천만 건 이상으로, 2015년의 1억 3,900만 건 대비 약 10배로 늘었습니다. 같은 문서는 2024 회계연도 Type 86 신고 건에서 3,480만 건의 위반이 발생한 것으로 추정합니다(출처: Federal Register, Indefinite Suspension of the De Minimis Exemption, 2026-06-24).
즉 이 제도는 정치적 판단만으로 사라진 것이 아니라, 물량과 단속 부담이 임계점을 넘어서면서 행정적으로 지속 불가능해진 측면이 큽니다. 이 점은 향후 정권 교체나 소송 결과와 무관하게 제도 복원 가능성을 낮추는 구조적 요인입니다.
1-2. 규제 타임라인 한눈에 보기
| 시점 | 조치 | 한국 셀러에 대한 실무 영향 |
|---|---|---|
| 2025-05-02 | 중국·홍콩발 소액 면세 종료 | 중국 소싱·중국 발송 모델 우선 타격 |
| 2025-08-29 | 전 세계 de minimis 중단 (EO 14324) | 한국 발송 소포도 전면 과세 대상 전환 |
| 2025-08-29 | Entry Type 86 폐지 | 기존 간이 통관 경로 소멸 |
| 2026-02-20 | 연방대법원 IEEPA 관세 위법 판결 | 세율은 바뀌었으나 면세는 부활하지 않음 |
| 2026-02-24 | IEEPA 관세 종료, Section 122 10% 대체 | 일시적으로 세율 하락, 환급 이슈 발생 |
| 2026-06-24 | 우편 외 전 운송수단 면세 무기한 정지 규칙 | 항공·해상·특송 전부 확정적 과세 |
| 2026-07-24 | Section 122 만료, Section 301 신규 조치 발효 | 한국산 12.5% 적용 |
| 2026-07-24 | 국제우편 신규 통관 절차 시행 | 우편 발송 시 IMDW·연속보증 필요 |
| 2026-10-22 | 제외 품목 단속 본격화 예정 | 화장품·식품 등 PGA 규제 품목 주의 |
| 2027-07-01 | Section 321 법률상 폐지 발효 | 행정명령이 아닌 법률로 확정 |
표 1. 미국 소액 면세 제도 변경 타임라인 (2025년 5월 ~ 2027년 7월). 출처: 연방관보 공고 및 CBP 지침을 캘리와이어가 정리.
1-3. 한국 브랜드에 특히 타격이 큰 이유
미국 진출 초기 단계의 한국 브랜드가 가장 많이 쓰던 모델은 두 가지였습니다. 하나는 자사몰이나 카페24 기반 쇼핑몰에서 주문을 받아 한국에서 개별 소포로 발송하는 방식이고, 다른 하나는 아마존 셀러 계정을 열고 FBM(Fulfilled by Merchant)으로 주문 단위 발송을 하는 방식입니다. 두 모델 모두 미국 내 재고와 법인 없이 시작할 수 있다는 점 때문에 널리 쓰였고, 그 경제성을 떠받친 것이 바로 800달러 면세였습니다.
이 전제가 사라지면서 초기 진입 비용 구조가 근본적으로 바뀌었습니다. 예전에는 통관을 “생각하지 않아도 되는 영역”으로 두고 마케팅에 집중할 수 있었지만, 이제는 첫 주문을 받기 전에 HTSUS 분류, 수입자 지정, 보증 확보라는 세 가지 숙제를 먼저 풀어야 합니다. 마케팅 예산을 쓰기 전에 통관 구조를 확정해야 하는 순서로 바뀐 것입니다.
1-4. 그럼에도 기회 요인은 있습니다
부정적인 이야기만 드리는 것은 균형이 맞지 않습니다. 이 변화로 가장 큰 타격을 받은 집단은 한국 브랜드가 아니라, 초저가·초소량 직배송에 전적으로 의존하던 셀러들입니다. 앞서 인용한 연방관보 규칙이 문제 삼은 13억 건대의 소포 물량은 대부분 이 유형에서 나왔습니다.
반대로 브랜드 자산이 있고, 재구매율이 있고, 벌크 수입을 감당할 수 있는 사업자에게는 경쟁 밀도가 낮아지는 국면입니다. 실제로 아마존 카테고리에 따라서는 2025년 하반기 이후 초저가 리스팅이 눈에 띄게 줄어든 곳이 있습니다. 지금 구조를 정비하는 브랜드와 미루는 브랜드 사이의 격차가 앞으로 12개월 안에 벌어질 가능성이 큽니다.
2. 대법원 판결이 바꾼 것과 바꾸지 않은 것
2026년 2월 20일 미국 연방대법원은 Learning Resources, Inc. v. Trump 사건에서 6대 3으로, 국제긴급경제권한법(IEEPA)이 대통령에게 관세 부과 권한을 부여하지 않는다고 판단했습니다(출처: U.S. Supreme Court, Learning Resources, Inc. v. Trump, No. 24-1287). 헌법상 조세·관세 부과 권한은 의회에 있으며, IEEPA의 “수입을 규제한다”는 문언이 과세 권한까지 포함하지는 않는다는 논리입니다.
2-1. 바뀐 것: 세율의 법적 근거
판결 직후 행정명령 14389호를 통해 모든 IEEPA 기반 관세가 2026년 2월 24일 0시부로 종료되었습니다(출처: Federal Register, Ending Certain Tariff Actions, 91 FR 9437). 여기에는 상호관세, 캐나다·멕시코·중국 대상 조치, 브라질 추가 관세 등이 모두 포함됩니다. 이미 납부한 IEEPA 관세에 대해서는 국제무역법원(CIT)이 환급 절차를 주관하게 되었습니다.
2-2. 바뀌지 않은 것: 면세 제도의 중단
여기서 많은 분이 오해하십니다. 대법원이 IEEPA 관세를 무효화했으니 그 근거로 시행된 소액 면세 중단도 함께 무효가 되는 것 아니냐는 질문을 자주 받습니다. 답은 아니오입니다. 행정부는 판결 당일 별도의 행정명령 14388호 “Continuing the Suspension of Duty-Free De Minimis Treatment for All Countries”를 발동해 중단 조치의 법적 근거만 교체하고 내용은 그대로 유지했습니다(출처: Federal Register, 91 FR 9433).
이후 2026년 6월 24일 연방관보 규칙으로 국제우편망을 제외한 모든 운송 수단에 대한 면세 정지가 무기한 확정되었고, 8월 13일 국제무역법원은 관련 소송에서 정부 측 손을 들어주며 행정부의 면세 중단 권한을 인정했습니다. 요약하면, 세율은 흔들렸지만 면세는 흔들리지 않았습니다.
2-3. 환급 가능성은 남아 있습니다
2025년 8월 29일부터 2026년 2월 23일 사이에 미국으로 수입하면서 IEEPA 기반 상호관세를 납부한 이력이 있다면, 환급 대상이 될 수 있습니다. 대법원은 환급 방식을 하급심에 위임했고, CIT는 미확정(unliquidated) 건에 대해 IEEPA 관세를 제외한 확정 처리를, 이미 확정되었으나 최종 확정 전인 건에 대해서는 재확정을 명령하는 방향으로 움직이고 있습니다.
3. 한국 셀러가 실제로 내는 관세는 얼마인가
de minimis 폐지 관세를 계산할 때 가장 흔한 실수는 “12.5%가 기존 관세 위에 그대로 더해진다”고 가정하는 것입니다. 한국산에는 이 계산이 맞지 않습니다. 2026년 7월 24일 발효된 조치는 한국·일본·스위스에 대해 net-of-MFN, 즉 기존 세율과 합산해 12.5%가 되도록 설계되어 있습니다.
3-1. net-of-MFN 방식이란
미국 무역대표부(USTR)의 강제노동 Section 301 최종 조치는 60개 경제권을 네 가지 세율 유형으로 나눕니다. 그중 한국·일본·스위스는 12.5% net-of-MFN 그룹에 속하며, 유럽연합과 대만은 같은 방식으로 10%가 적용됩니다. 나머지 38개 경제권은 정액 12.5%, 17개 경제권은 정액 10%입니다(출처: Global Trade Alert, Forced-Labour Section 301 Final Action, 2026-07-24).
계산식은 간단합니다.
Section 301 세율 = 12.5% − 해당 품목의 HTSUS 기본세율(Column 1)
단, 기본세율이 12.5% 이상이면 Section 301 부과액은 0입니다.
결과적으로 한국산 제품의 기본관세와 Section 301을 합한 값은 12.5%를 넘지 않습니다. 기본세율이 0%인 품목은 12.5%가 부과되고, 기본세율이 6%인 품목은 6.5%가 부과되어 역시 합계 12.5%가 됩니다. 한미 합의의 15% 상한과 충돌하지 않는 구조를 이렇게 만든 것입니다.
3-2. 2026년 8월 현재의 부담 구조
| 층 | 근거 | 한국산 적용 | 비고 |
|---|---|---|---|
| 기본 관세 | HTSUS Column 1 (MFN) / 한미 FTA | 0% ~ 품목별 | Section 301 산정의 기준이 되는 세율 |
| Section 301 (강제노동) | 1974년 무역법 301조 | 12.5% − 기본세율 | 기본세율과 합산해 12.5% 상한 |
| Section 232 | 1962년 무역확장법 232조 | 품목별 | 232 대상 품목은 신규 301 면제 (중복 부과 없음) |
| 수수료 | MPF / HMF | 건별 정액·정률 | 비공식 신고에도 부과 |
표 2. 한국산 제품에 적용되는 미국 수입 부담의 구조 (2026년 8월 기준). Section 301 산정 방식과 Section 232 면제는 USTR 최종 조치 Annex I(U.S. Note 52) 기준.
표에서 세 번째 행이 중요합니다. USTR 최종 조치의 U.S. Note 52는 Section 232 프로그램 적용 물품을 신규 Section 301에서 면제합니다. 즉 철강·알루미늄·구리 및 파생품, 자동차 및 부품, 목재, 반도체처럼 이미 232 관세를 내는 품목에는 강제노동 301이 중복으로 붙지 않습니다. 의약품도 2026년 7월 31일부로 232 면제 범위에 추가되었습니다.
3-3. 12.5%라는 숫자의 배경
2026년 7월 24일, Section 122에 근거한 한시적 10% 전 세계 관세가 150일 만료로 종료되면서 미국은 같은 날 60개 교역 상대국을 대상으로 강제노동 관련 Section 301 조치를 발효시켰습니다. 세율 구간은 각국의 강제노동 물품 수입금지 제도 이행 수준에 따라 갈렸고, 한국은 12.5% net-of-MFN 구간에 배치되었습니다. 산업통상자원부는 한미 합의에 따른 15% 상한 준수를 요청했고 미국 측도 기존 합의 이행 입장을 재확인했다고 밝혔습니다(출처: The Korea Times, 2026-07-24).
다만 같은 보도에 따르면 미국은 과잉 생산능력을 이유로 한국을 포함한 16개 경제권에 대한 별도의 Section 301 조사를 진행 중입니다. 이번 강제노동 조치와는 다른 건이므로 혼동하지 마십시오. 즉 12.5%는 현재 시점의 숫자일 뿐, 연내에 다시 조정될 여지가 있습니다.
3-4. 한미 FTA의 역할이 달라졌습니다
여기가 이번 제도 변화에서 가장 오해가 많은 지점입니다. 결론부터 말씀드리면, 한미 FTA로 기본관세를 0%로 낮춰도 Section 301 부담이 그만큼 커지기 때문에 합계는 12.5%로 같아집니다. USTR 최종 조치는 “특혜무역 프로그램 적격성 자체가 이 관세로부터 물품을 보호하지 않는다”고 명시하고 있습니다.
따라서 기본세율이 12.5% 미만인 품목이라면 FTA 원산지증명서만으로는 총 부담을 줄일 수 없습니다. 그럼에도 원산지 관리를 포기하시면 안 되는 이유는 다음과 같습니다.
- 기본세율이 12.5% 이상인 품목에서는 여전히 결정적입니다. 일부 섬유·의류·신발 품목은 기본세율이 12.5%를 넘어, FTA로 이를 낮추면 실질 부담이 줄어듭니다.
- 조치는 언제든 바뀝니다. 강제노동 301은 행정 조치이므로 종료·조정될 수 있고, 그 시점에 원산지 체계가 갖춰져 있어야 즉시 혜택을 받습니다.
- 원산지 증빙은 통관 심사 대응의 기본 자료입니다. 서류가 없으면 분류 분쟁이 생겼을 때 방어가 어렵습니다.
3-5. 계산 예시로 감을 잡아보기
FOB 20,000달러 규모의 스킨케어 화물을 가정해 보겠습니다. 화장품은 대체로 기본세율이 0%에 가까운 품목이므로, Section 301이 12.5% 전액 부과되어 2,500달러가 발생합니다. 만약 기본세율이 5%인 품목이었다면 기본관세 1,000달러에 Section 301 1,500달러가 더해져 총액은 역시 2,500달러입니다. 어느 쪽이든 합계는 같습니다.
여기에 MPF와 HMF, 통관 대행 수수료, 창고 입고 비용이 더해집니다. 과거 800달러 미만으로 쪼개어 무관세로 들여오던 물량이라면, 동일 매출 기준 원가가 두 자릿수 퍼센트로 오른 셈입니다.
중요한 것은 이 부담이 물량을 쪼갠다고 사라지지 않는다는 점입니다. 오히려 건별 수수료와 신고 비용이 늘어나 소액 다건이 더 불리해졌습니다. 이 역전 현상이 이번 제도 변경의 핵심입니다.
3-5. 채널별로 부담이 다르게 나타납니다
같은 세율이라도 판매 채널에 따라 체감 부담은 크게 달라집니다. 어디에서 팔고 있느냐에 따라 대응 우선순위가 바뀌므로 아래 구분을 참고하십시오.
아마존 FBA
FBA는 이미 벌크 수입 구조이므로 통관 건수 증가 부담이 상대적으로 적습니다. 문제는 세율이 원가에 그대로 반영된다는 점, 그리고 입고 지연이 재고 소진으로 직결된다는 점입니다. FBA 셀러의 최우선 과제는 통관 경로 변경이 아니라 손익분기 재계산과 리드타임 재산정입니다.
아마존 FBM · 자사몰 직배송
가장 큰 타격을 받는 구조입니다. 주문 한 건이 곧 통관 한 건이 되므로 건별 신고 비용과 수수료가 누적됩니다. 주문량이 월 200건을 넘어가면 벌크 전환이 거의 예외 없이 유리합니다. 이 구간에 계신 브랜드는 이번 분기 안에 결정하셔야 합니다.
미국 리테일 · 유통사 납품
유통사가 수입자 역할을 하는 경우, 표면적으로는 브랜드가 관세를 내지 않습니다. 그러나 유통사는 늘어난 관세를 매입 단가 인하 요구로 전환하는 것이 일반적입니다. 협상 테이블에서 이 논리가 나올 것을 예상하고, FTA 원산지증명서 확보를 협상 카드로 준비해 두시는 것이 좋습니다.
틱톡샵 · 소셜 커머스
미국 내 재고 보유를 사실상 전제로 하는 채널이므로 벌크 수입이 필수입니다. 크리에이터 시딩용 무상 발송 물량에도 관세가 붙는다는 점을 예산에 반영하지 않으면 캠페인 중반에 비용이 초과됩니다.
4. Entry Type 86 폐지 이후의 통관 선택지
세율만큼이나 실무에 큰 영향을 준 변화가 통관 신고 유형의 재편입니다. 2025년 8월 29일부로 Entry Type 86(T86)이 폐지되면서, 그동안 저가 소포를 빠르게 통관시키던 경로가 사라졌습니다.
4-1. 세 가지 경로 비교
| 구분 | Type 11 (비공식) | Type 01 (공식) | 우편 신규 절차 |
|---|---|---|---|
| 가액 기준 | 2,500달러 이하 | 제한 없음 | 2,500달러 이하 |
| 신고 서류 | CBP Form 3461 (ACE) | 3461 + 7501 | IMDW 월별 제출 |
| 연속보증 | 일반적으로 불필요 | 필요 | 필요 |
| HTSUS | 10자리 | 10자리 | 10자리 |
| 납부 시점 | 통관 시 | 통관 시 | 익월 7일까지 ACH |
| 적합한 모델 | 중소량 특송 | 벌크 수입·FBA 입고 | 우편 발송 소량 |
표 3. 소액 면세 폐지 이후 이용 가능한 미국 통관 신고 유형 비교. 출처: CBP 지침 및 관세 실무 자료를 캘리와이어가 정리.
4-2. Type 11을 쓸 때 실제로 달라지는 것
Type 11 비공식 신고는 2,500달러 이하 화물에 사용하며, 수입자(Importer of Record)가 ACE 시스템을 통해 CBP Form 3461을 제출해야 합니다(참고: CustomsCity, Type 01 · 11 · 86 비교). 과거 T86이 사실상 자동 처리에 가까웠다면, Type 11은 품목별 HTSUS 10자리 분류와 정확한 가액 신고를 요구합니다.
여기서 병목이 발생합니다. 대부분의 한국 브랜드는 SKU별 HTSUS 코드를 정리해 둔 적이 없습니다. 화장품 하나만 해도 기초·색조·기능성·용도에 따라 코드가 갈리고, 잘못 분류하면 과소 납부에 따른 추징이나 화물 보류로 이어집니다.
4-3. 수입자(IOR)를 누구로 할 것인가
미국 법인이 없는 한국 브랜드는 IOR 문제에 부딪힙니다. 선택지는 세 가지입니다. 아래 매출·건수 기준은 공식 기준이 아니라 캘리와이어가 프로젝트에서 사용하는 경험적 참고선입니다.
- 미국 법인 설립 후 자체 IOR: 초기 비용은 들지만 통제력과 환급 청구권이 확실합니다. 연 매출 50만 달러 이상이면 대체로 유리합니다.
- 미국 유통 파트너를 IOR로 지정: 진입이 빠르지만 관세 부담과 가격 결정권이 파트너에게 넘어갑니다.
- Non-Resident Importer(NRI) 등록: 미국 법인 없이 수입자가 되는 방식으로, 연속보증과 관세사 계약이 필수입니다.
어느 쪽이든 연속보증(Continuous Bond) 확보가 선행되어야 합니다. 단건 보증(Single Entry Bond)은 건당 비용이 커서, 월 4회 이상 선적한다면 연속보증이 거의 항상 저렴합니다.
4-4. HTSUS 분류를 실제로 정리하는 방법
“HTSUS 코드를 정리하십시오”라는 조언은 흔하지만, 어떻게 하는지 설명하는 자료는 드뭅니다. 실무에서 통하는 순서는 다음과 같습니다.
- SKU를 매출 기준으로 정렬합니다. 전체를 한 번에 처리하려 하면 끝나지 않습니다. 상위 30개가 대개 매출의 80%를 차지하므로 여기부터 시작하십시오.
- 각 SKU의 성분·용도·재질을 한 문장으로 정리합니다. 화장품이라면 기초·색조 구분, 자외선차단 기능 유무, 의약외품 성분 포함 여부가 분류를 가릅니다. 식품이라면 가공도, 당 함량, 유제품 포함 여부가 중요합니다.
- 미국 관세사에게 분류 의견을 요청합니다. 비용은 SKU당 수만 원 수준입니다. 자체 판단으로 진행했다가 추징을 맞는 비용과 비교하면 저렴합니다.
- 확정 코드를 마스터 시트에 기록하고 3PL·관세사와 공유합니다. 이 시트가 없으면 매 선적마다 같은 논의를 반복하게 됩니다.
- 불확실한 고가 품목은 사전심사(Binding Ruling)를 신청합니다. CBP의 구속력 있는 사전 결정을 받아두면 분쟁 여지가 사라집니다. 회신까지 통상 수 주가 걸리므로 성수기 전에 신청하십시오.
이 작업의 부수 효과가 하나 있습니다. HTSUS 코드가 정리되면 한미 FTA 적용 가능 품목이 자동으로 드러납니다. 즉 관세 절감의 출발점이 분류 정리입니다.
4-5. 가액 신고에서 자주 나오는 실수
과세 가격은 원칙적으로 거래 가격(transaction value)을 기준으로 합니다. 여기서 세 가지 실수가 반복됩니다.
- 도매가와 소매가 혼동: 자사몰 직배송이라면 소비자가 지불한 금액이 거래 가격입니다. 원가로 신고하면 과소 신고입니다.
- 할인 반영 누락: 프로모션 할인이 적용된 실제 결제 금액을 기준으로 해야 합니다.
- 무상 샘플 0달러 신고: 허용되지 않습니다. 합리적인 시장 가치를 산정해 기재해야 합니다.
과소 신고가 적발되면 추징금에 더해 가산세와 향후 검사 빈도 증가로 이어집니다. 특히 인플루언서 시딩 물량이 많은 K뷰티 브랜드는 이 부분을 사전에 정리해 두셔야 합니다.
5. 2026년 7월 24일 시행된 국제우편 통관 절차
2026년 7월 24일부터 국제우편망을 통해 들어오는 2,500달러 이하 화물은 19 CFR Part 145에 근거한 새로운 통관 절차를 따라야 합니다. 이 절차는 기존 우편 통관과 성격이 완전히 다릅니다.
5-1. 핵심 요건 네 가지
- 자격 있는 신고인 제한: 화주(owner), 구매자(purchaser), 또는 미국 관세사(licensed customs broker)만 신고할 수 있습니다.
- IMDW 월별 제출: 국제우편 관세 워크시트(International Mail Duty Worksheet)에 HTSUS 10자리 분류를 담아 도착 익월 7일까지 CBP에 제출해야 합니다.
- ACH 자동이체 납부: 관세는 익월 7일까지 ACH 방식으로 납부합니다.
- 연속보증 유지: 신고인은 연속 관세 보증을 유지해야 합니다.
이 요건들은 미국 로펌 분석 자료에 상세히 정리되어 있습니다(참고: Troutman Pepper Locke, CBP의 신규 국제우편 통관 절차).
5-2. 우편 절차에서 제외되는 품목
반덤핑·상계관세(AD/CVD) 대상 물품, 쿼터 물품, 타 정부기관(PGA) 규제 물품, 주류, 담배, HTSUS 98·99장 물품은 이 우편 절차를 쓸 수 없습니다. 이 품목들은 공식 신고 또는 Entry Type 13을 통해야 하며, 대부분의 제외 규정은 2026년 10월 22일부터 본격 단속됩니다.
5-3. Entry Type 13 시범 사업
CBP는 국제우편 화물에 대한 대안 비공식 신고 절차로 Entry Type 13 시범 사업을 2026년 9월 22일 개시해 무기한 운영할 예정입니다. 우편 물량이 많은 셀러라면 관세사와 함께 Type 13 적용 가능성을 미리 검토해 두시는 편이 좋습니다.
6. 물류 모델 재설계: 직배송에서 벌크 수입으로
제도 변화의 실무적 결론은 단순합니다. 소량 다빈도가 불리해지고 벌크가 유리해졌습니다. 그동안 한국에서 미국 소비자에게 직접 보내던 DTC 직배송 모델은 건별 통관 비용이라는 새로운 고정비를 떠안게 되었습니다.
6-1. 세 가지 전환 시나리오
시나리오 A: 한국 → 미국 3PL 벌크 입고
한국에서 컨테이너 또는 LCL 단위로 미국 서부 3PL 창고에 입고한 뒤, 미국 내에서 주문별 배송하는 구조입니다. 통관은 월 1~2회로 줄고, 건당 통관 비용이 대폭 낮아집니다. 재고 부담이 생기지만 배송 리드타임이 5~10일에서 2~3일로 단축되어 전환율이 개선되는 부수 효과가 있습니다.
시나리오 B: 아마존 FBA 집중
아마존을 주력 채널로 쓰신다면 FBA 입고 자체가 벌크 수입입니다. 다만 Q4 성수기에는 입고 리드타임이 길어지므로 통관 지연을 감안한 역산이 필요합니다. 관련해서 아마존 Q4 재고 계획 가이드에서 리드타임 역산 방법을 정리해 두었습니다.
시나리오 C: 하이브리드
베스트셀러 상위 20% SKU만 벌크로 미국에 재고를 두고, 롱테일은 직배송을 유지하는 방식입니다. 재고 위험을 낮추면서 주력 상품의 배송 경험을 개선할 수 있어, 처음 전환하시는 브랜드에 가장 무난합니다.
6-2. 전환 시 반드시 점검할 항목
- SKU별 HTSUS 10자리 코드 확정 및 문서화
- 한미 FTA 원산지증명서 발급 체계 구축
- 연속보증 및 관세사 계약
- 미국 판매세(Sales Tax) 넥서스 발생 여부 재검토
- 3PL 계약서의 관세·통관 책임 조항 명확화
- FDA 등 PGA 등록 상태 점검
특히 다섯 번째 항목이 자주 누락됩니다. 미국 내 창고에 재고를 두는 순간 해당 주에 판매세 넥서스가 생길 수 있어, 관세를 아끼려다 판매세 신고 의무가 늘어나는 경우가 있습니다.
6-3. 3PL 선정 기준 여섯 가지
미국 3PL은 수백 곳이 있고 견적서만 봐서는 차이를 알기 어렵습니다. 한국 브랜드 관점에서 실제로 결과를 가르는 기준은 다음과 같습니다.
- 통관 연계 역량: 자체 관세사 네트워크를 갖고 있는지, 아니면 브랜드가 별도로 관세사를 붙여야 하는지 확인하십시오. 연계형이 초기 운영 부담이 훨씬 적습니다.
- FBA 프렙 대응: 아마존 라벨링, 폴리백, 번들링을 처리할 수 있어야 아마존과 자사몰을 한 창고에서 운영할 수 있습니다.
- 한국어 커뮤니케이션: 실무진과의 소통 속도가 재고 사고 대응 시간을 결정합니다.
- 위치: 서부(LA·롱비치)는 한국발 리드타임이 짧고, 중부(텍사스·일리노이)는 전국 배송 일수가 균등합니다. 매출의 지역 분포를 보고 정하십시오.
- 화장품·식품 취급 경험: 온도 관리, 유통기한 선입선출, FDA 규제 대응 경험이 없는 창고는 K뷰티·K푸드에 부적합합니다.
- 시스템 연동: 쇼피파이, 아마존 SP-API, 카페24와 실시간 재고 연동이 되는지 확인하십시오. 수기 처리가 남으면 성수기에 반드시 사고가 납니다.
6-4. 전환 일정 역산
Q4 성수기를 목표로 벌크 전환을 하신다면, 시점 역산이 필요합니다. 캘리와이어가 실무에서 사용하는 기준선으로, 한국에서 미국 서부까지 해상 운송은 통상 2~4주, 통관과 창고 입고에 1~2주, 아마존 FBA 입고 반영에 다시 1~2주가 소요됩니다. 선사와 시기에 따라 편차가 크므로 실제 예약 시점에 재확인하셔야 합니다. 이 기준으로 계산하면 블랙프라이데이 재고를 맞추려면 9월 중순에는 출항해야 한다는 결론이 나옵니다. 올해 이 시점을 놓쳤다면 블랙프라이데이 물량은 항공 운송으로 일부만 보충하고, 해상 물량은 12월 재입고와 1분기 판매에 맞추는 편이 현실적입니다.
여기에 이번 제도 변경으로 인한 통관 심사 강화까지 감안하면 여유를 더 두시는 편이 안전합니다. 특히 2026년 10월 22일 제외 품목 단속 강화 시점과 겹치는 선적은 예상보다 오래 걸릴 수 있습니다.
6-5. 직배송을 유지해야 하는 경우
모든 브랜드가 벌크로 가야 하는 것은 아닙니다. 다음 조건에 해당하면 직배송 유지가 합리적일 수 있습니다.
- 월 주문이 50건 미만이고 아직 제품·시장 적합성을 검증하는 단계
- SKU 회전율이 낮고 유통기한이 짧아 재고 리스크가 큰 경우
- 주문 제작이나 개인 맞춤 제품이라 사전 재고가 불가능한 경우
- 객단가가 충분히 높아(300달러 이상) 건별 통관 비용 비중이 낮은 경우
이 경우에도 DDP 전환과 가격 반영은 필요합니다. 관세를 소비자가 배송 시점에 부담하게 두는 구조는 반품률과 리뷰 평점에 직접적인 손해를 줍니다.
7. 가격과 마진: 관세를 반영한 원가 재계산
de minimis 폐지 관세를 원가에 반영하지 않은 채 기존 가격을 유지하면, 매출이 늘수록 손실이 커지는 구조가 됩니다. 그런데 단순히 12.5%를 가격에 얹는 방식은 대부분 실패합니다. 미국 소비자는 가격 민감도가 카테고리마다 크게 다르기 때문입니다.
7-1. 흡수·전가·재설계 세 갈래
| 전략 | 적합한 상황 | 위험 |
|---|---|---|
| 마진 흡수 | 점유율 확보 단계, 마진율 60% 이상 | 현금흐름 악화, 장기 지속 불가 |
| 가격 전가 | 브랜드력 확보, 대체재 적음 | 전환율 하락, 리뷰 악화 |
| 구성 재설계 | 세트·용량 조정 여지 있음 | 신규 SKU 등록 비용 |
표 4. 관세 부담 대응 가격 전략 세 가지 비교.
7-2. 구성 재설계가 가장 현실적인 이유
가격표의 숫자를 그대로 올리면 아마존 기준 전환율이 즉시 반응합니다. 반면 용량을 조정하거나 세트를 재구성하면 소비자 인식 가격대를 유지하면서 단위당 원가를 흡수할 수 있습니다. 홀리데이 시즌 세트 구성에 대해서는 K뷰티 홀리데이 세트 구성·가격 설계법에서 더 자세히 다루었습니다.
7-3. 광고 수익성 지표도 다시 잡아야 합니다
관세가 원가에 들어오면 손익분기 ACoS(BE-ACoS)가 내려갑니다. 예를 들어 기여이익률이 40%에서 30%로 떨어지면, 기존에 35% ACoS로 흑자였던 캠페인이 적자로 전환됩니다. 이 재계산 없이 광고를 그대로 돌리는 것이 지금 한국 브랜드가 가장 많이 저지르는 실수입니다.
관세는 통관팀의 문제가 아니라 광고팀의 문제이기도 합니다. 원가가 바뀌면 입찰 상한이 바뀌고, 입찰 상한이 바뀌면 키워드 포트폴리오 전체가 바뀝니다.
7-4. 관세 반영 원가표를 만드는 순서
실무에서 쓸 수 있는 원가표는 다음 항목을 SKU 단위로 담아야 합니다. 엑셀 한 장이면 충분하지만, 이 한 장이 없어서 잘못된 의사결정을 하는 경우가 대단히 많습니다.
- FOB 원가: 한국 출고 기준 제조원가와 국내 물류비
- 국제 운송비 배부: 컨테이너 또는 항공 운임을 부피·중량 기준으로 SKU에 배분
- 관세: HTSUS 기본 관세(FTA 적용 후) + Section 301 + 해당 시 Section 232
- 수수료: MPF, HMF, 통관 대행료를 선적 단위로 배부
- 미국 내 물류: 창고 입고비, 보관료, 피킹·패킹, 라스트마일 배송비
- 채널 수수료: 아마존 판매 수수료, FBA 수수료, 결제 수수료
- 반품 충당: 카테고리 평균 반품률을 반영한 손실 예상액
이 일곱 개를 더한 값이 실제 원가입니다. 여기에 목표 기여이익률을 얹어 가격을 정하고, 그 기여이익률로 손익분기 ACoS를 계산합니다. 순서를 거꾸로 하면 광고 예산이 원가를 갉아먹는 구조가 만들어집니다.
7-5. 아마존에서 가격을 올릴 때의 실무 원칙
아마존에서 가격 인상은 단순한 숫자 변경이 아닙니다. 잘못하면 Buy Box를 잃거나 순위가 급락합니다. 다음 원칙을 지키시기 바랍니다.
- 한 번에 크게 올리지 말고 분할하십시오. 5% 이내로 2~3회 나누어 올리면 알고리즘 충격이 완화됩니다.
- 성수기 직전은 피하십시오. 10월 이후 가격 변경은 프로모션 자격 심사와 충돌할 수 있습니다.
- 경쟁 리스팅 가격대를 먼저 확인하십시오. 관세는 경쟁사에도 동일하게 적용되므로, 카테고리 전체 가격대가 올라가는 중이라면 인상 여지가 큽니다.
- 인상과 동시에 가치를 추가하십시오. 용량 증량, 사은품 동봉, 이미지·A+ 콘텐츠 개선을 병행하면 전환율 하락을 상쇄할 수 있습니다.
- 변경 후 2주간 지표를 추적하십시오. 세션 수, 전환율, 유닛 세션 퍼센티지를 함께 보아야 인상의 실제 영향을 알 수 있습니다.
8. 다음 규제 일정: 2026년 10월과 2027년 7월
8-1. 2026년 10월 22일: 제외 품목 단속 강화
국제우편 신규 절차에서 제외되는 품목군에 대한 단속이 본격화됩니다. AD/CVD 대상, 쿼터 물품, PGA 규제 물품, 주류·담배, HTSUS 98·99장 물품이 해당합니다. 화장품과 식품을 다루는 브랜드는 이 시점 이전에 통관 경로를 확정해 두셔야 합니다.
8-2. 2027년 7월 1일: Section 321 법률상 폐지
2025년 제정된 One Big Beautiful Bill Act에 따라, 모든 상업 화물에 대한 Section 321 소액 면세 조항이 2027년 7월 1일부로 법률상 폐지됩니다. 지금까지의 조치가 행정명령 기반이었다면, 이 시점 이후에는 의회가 통과시킨 법률이 근거가 됩니다. 소송이나 정권 교체로 되돌릴 여지가 사실상 사라진다는 뜻입니다.
8-3. 진행 중인 변수
- Section 301 과잉생산 조사: 한국 포함 16개 경제권 대상, 결과에 따라 세율 재조정 가능
- IEEPA 관세 환급 절차: CIT 판단에 따라 환급 범위와 시점 확정
- 한미 합의 재협상 여부: 기존 합의가 IEEPA 조항을 전제로 작성된 부분이 있어 법적 지위 정리 필요
이 세 변수는 모두 세율에 관한 것이지 면세 부활에 관한 것이 아닙니다. 즉 세율은 계속 움직이되, 통관 절차는 이제 고정값으로 보고 설계하시는 것이 맞습니다.
8-4. 경쟁 환경은 어떻게 바뀌고 있나
제도 변화의 승자와 패자는 이미 갈리기 시작했습니다. 소액 면세에 사업 모델 전체를 의존했던 초저가 크로스보더 셀러들은 미국 내 재고를 갖추거나 가격을 올리거나 둘 중 하나를 선택해야 하는 상황입니다. 두 선택지 모두 그들의 핵심 경쟁력인 가격 우위를 약화시킵니다.
한국 브랜드가 이 국면에서 취할 수 있는 포지션은 분명합니다. 가격이 아니라 제품력과 브랜드로 경쟁하는 자리로 이동하는 것입니다. 실제로 K뷰티가 미국에서 성과를 낸 사례들은 최저가 경쟁이 아니라 성분 서사와 사용 경험으로 자리를 잡은 경우가 대부분이었습니다. 관세로 인해 가격 하한선이 올라간 지금은 오히려 그 전략이 더 잘 작동하는 환경입니다.
다만 조건이 있습니다. 원가 구조를 정확히 알고 가격을 설계할 수 있어야 하고, 미국 내 재고로 배송 경험을 확보해야 합니다. 이 두 가지가 안 되면 가격은 올랐는데 경험은 그대로인 상태가 되어 가장 나쁜 결과가 나옵니다.
8-5. 모니터링해야 할 정보원
세율과 절차가 계속 바뀌는 국면에서는 정보 갱신 체계 자체가 자산입니다. 최소한 다음 세 곳은 정기적으로 확인하시기를 권합니다.
- CBP CSMS 메시지: 통관 실무 변경 사항이 가장 먼저 올라옵니다. 관세사가 대신 모니터링해 주는 경우가 많으니 계약 시 포함 여부를 확인하십시오.
- 연방관보(Federal Register): 행정명령과 규칙의 원문이 게재됩니다. 언론 보도보다 정확합니다.
- 산업통상자원부·KOTRA 발표: 한미 합의 관련 내용은 한국 정부 발표가 가장 빠르고 맥락이 풍부합니다.
9. 30일 실행 계획 체크리스트
9-1. 1주차: 현황 파악
- 최근 12개월 미국향 선적 건수·평균 가액·운송 수단 집계
- 800달러 미만 소액 선적 비중 산출 (이 비중이 곧 리스크 크기입니다)
- 2025년 8월 ~ 2026년 2월 IEEPA 관세 납부 내역 확인 (환급 대상 여부)
- 현재 IOR이 누구인지, 연속보증이 있는지 확인
9-2. 2주차: 분류와 원산지
- 매출 상위 30개 SKU의 HTSUS 10자리 코드 확정
- 한미 FTA 적용 가능 품목 선별 및 원산지증명서 발급 절차 수립
- Section 232 대상 품목(금속 부자재, 목재 포장재 등) 포함 여부 점검
9-3. 3주차: 경로 결정
- 벌크·하이브리드·직배송 유지 중 시나리오 선택
- 3PL 또는 FBA 입고 계획 수립, 10월 22일 이전 첫 벌크 입고 목표
- 관세사 선정 및 연속보증 신청
9-4. 4주차: 가격과 광고 재설정
- SKU별 관세 반영 원가 재계산
- 손익분기 ACoS 재산출 및 캠페인 입찰 상한 조정
- 가격 인상·구성 변경 대상 SKU 확정, A/B 테스트 설계
- 상세페이지 배송 안내 문구 업데이트 (관세 부담 주체 명시)
10. 자주 묻는 질문 (FAQ)
Q1. 대법원이 관세를 위법이라고 했는데 왜 아직 관세를 내나요?
대법원이 위법으로 판단한 것은 IEEPA라는 특정 법률을 근거로 한 관세입니다. 미국은 Section 301, Section 232 등 의회가 명시적으로 권한을 위임한 다른 법률을 여러 개 갖고 있고, 행정부는 판결 이후 이 근거들로 관세를 재구성했습니다. 소액 면세 중단 역시 행정명령 14388호로 근거를 교체해 그대로 유지되고 있습니다.
Q2. 800달러 이하로 나눠 보내면 여전히 면세인가요?
아닙니다. 2025년 8월 29일부로 가액과 무관하게 면세가 적용되지 않습니다. 오히려 건별 신고·수수료가 발생하므로 분할 발송은 비용이 더 커집니다. 의도적 분할 발송은 관세 회피로 간주되어 추징과 벌금 대상이 될 수 있습니다.
Q3. 한미 FTA가 있는데 왜 관세를 내나요?
한미 FTA는 기본 관세(MFN)를 낮추는 협정이고, Section 301은 별도의 무역구제 조치입니다. 특히 이번 강제노동 Section 301은 한국산에 대해 기본세율과 합산해 12.5%가 되도록 부과되므로, 기본세율이 12.5% 미만인 품목은 FTA로 기본관세를 0%로 낮춰도 그 차액만큼 301이 늘어 총 부담은 같습니다. USTR도 특혜무역 프로그램 적격성이 이 관세를 면제해 주지 않는다고 명시했습니다. 다만 기본세율이 12.5%를 넘는 품목(일부 섬유·의류·신발)에서는 FTA 적용이 실제 절감으로 이어지므로, 품목별로 확인하셔야 합니다.
Q4. de minimis 폐지 관세 때문에 미국 진출을 미루는 것이 나을까요?
부담이 늘어난 것은 사실이지만, 같은 조건이 모든 경쟁 브랜드에 동일하게 적용됩니다. 오히려 소량 직배송에 의존하던 중국발 초저가 셀러들이 더 큰 타격을 받고 있어, 벌크 수입과 미국 내 재고 운영이 가능한 브랜드에는 상대적 기회 요인이 있습니다. 진출 여부보다는 물류 구조를 어떻게 바꿀지가 판단 기준이 되어야 합니다.
Q5. 샘플이나 무상 증정품도 관세를 내나요?
원칙적으로 상업적 가치가 있는 물품은 신고 대상이며 관세가 부과됩니다. 가액을 0달러로 신고하는 것은 허용되지 않고, 합리적인 시장가치를 기재해야 합니다. 인플루언서 시딩 물량이 많은 브랜드는 이 부분에서 예상치 못한 비용이 발생하는 경우가 많으니 사전에 예산에 반영하십시오.
Q6. 이미 낸 관세를 돌려받을 수 있나요?
2025년 8월 29일부터 2026년 2월 23일 사이에 IEEPA 기반 상호관세를 납부했다면 환급 대상이 될 수 있습니다. 국제무역법원이 환급 절차를 주관하고 있으며, 미확정 건은 IEEPA 관세를 제외하고 확정하도록 하는 방향입니다. 통관 기록과 납부 증빙을 정리해 관세사와 상담하시기를 권합니다.
11. 결론: 제도는 끝났고, 구조를 바꿀 시간이 남았습니다
지난 1년간 de minimis 폐지 관세를 둘러싼 변화는 세율, 법적 근거, 통관 절차 세 축에서 동시에 일어났습니다. 세율은 앞으로도 몇 차례 더 움직일 것입니다. 하지만 800달러 이하 면세라는 전제 자체는 2027년 7월 법률 폐지로 완전히 사라집니다. 지금 필요한 것은 세율 뉴스를 쫓는 일이 아니라, 면세가 없는 환경을 기본값으로 두고 물류와 가격을 다시 설계하는 일입니다.
다행히 시간은 아직 있습니다. 2026년 10월 22일 단속 강화까지 약 두 달, Q4 성수기 물량이 본격화되기 전까지 한 달 남짓입니다. 이 기간에 HTSUS 분류와 원산지 체계를 정비하고 첫 벌크 입고를 끝내면, 성수기를 안정적으로 넘길 수 있습니다.
지금 시작하실 세 가지
- 진단부터 하십시오. 최근 12개월 선적 데이터에서 800달러 미만 비중을 계산해 보시면 리스크 크기가 바로 보입니다. 캘리와이어 무료 진단을 신청하시면 함께 살펴봐 드립니다.
- 상위 30개 SKU의 HTSUS 코드를 이번 주에 확정하십시오. 이 작업 없이는 어떤 통관 경로도 진행되지 않습니다.
- 광고 손익분기를 다시 계산하십시오. 원가가 바뀐 상태로 캠페인을 방치하면 매출이 늘수록 손실이 커집니다.
캘리와이어는 어떻게 도와드리나요
캘리와이어(Calywire)는 로스앤젤레스에 본사를 둔 디지털 마케팅 에이전시로, 한국 브랜드의 미국 시장 진출과 성장을 지원합니다. 이번 제도 변화와 관련해서는 다음 영역에서 실무를 함께 진행하고 있습니다.
- 관세 반영 원가·가격 재설계: SKU별 관세 부담을 반영한 원가표를 작성하고, 흡수·전가·구성 재설계 중 채널별 최적 조합을 설계합니다.
- 광고 수익성 재조정: 손익분기 ACoS를 다시 산출하고 아마존·구글·메타 캠페인의 입찰 구조와 키워드 포트폴리오를 조정합니다.
- 물류 파트너 연결: 미국 서부 3PL, 관세사, FBA 프렙 센터 등 검증된 파트너를 연결해 벌크 전환을 지원합니다.
- 상세페이지·CS 커뮤니케이션: 배송·관세 안내 문구를 정비해 반품과 부정 리뷰를 예방합니다.
미국 통관 구조 변경을 검토하고 계신다면 문의 페이지를 통해 연락 주십시오. 현재 선적 구조를 기준으로 한 무료 진단 리포트를 제공해 드립니다.
참고 자료
- Federal Register — Suspending Duty-Free De Minimis Treatment for All Countries (EO 14324, 2025-07-30 서명 / 2025-08-05 게재)
- Federal Register — Notice of Implementation of Executive Order 14324 (2025-09-02)
- Global Trade Alert — Forced-Labour Section 301 Tariffs on 60 Economies Take Effect on 24 July (2026-07-24)
- USTR — Takes Action in Forced Labor Section 301 Investigations (2026-07-23)
- Holland & Knight — New Section 301 Forced-Labor Tariffs Imposed on 60 Countries
- Federal Register — Continuing the Suspension of Duty-Free De Minimis Treatment for All Countries (EO 14388, 91 FR 9433)
- Federal Register — Ending Certain Tariff Actions (EO 14389, 91 FR 9437)
- Federal Register — Indefinite Suspension of the De Minimis Exemption (2026-06-24)
- U.S. Supreme Court — Learning Resources, Inc. v. Trump, No. 24-1287 (2026-02-20)
- The Korea Times — Korea says US to honor 15% tariff cap regarding new Section 301 duties (2026-07-24)
- Troutman Pepper Locke — Navigating CBP’s New International Mail Entry Process
- CustomsCity — Understanding the Differences Between Type 01, Type 11, and Type 86 Customs Entries
- Tax Foundation — Supreme Court Trump Tariffs Ruling: Analysis
- Global Trade Alert — From IEEPA to Section 122: What Changed on 20 February 2026
